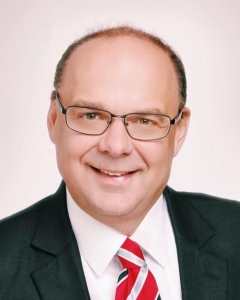
Erfahrener Digitalisierungsexperte verstärkt den Vorstand des Maklerverbunds

Die germanBroker.net AG (gBnet) erweitert ihren Vorstand auf drei Mitglieder: Simon Farr wird neuer IT-Vorstand des Maklerverbunds. Mit dem neuen Vorstandsressort will gBnet die technologische Weiterentwicklung des Unternehmens konsequent vorantreiben.

Farr verfügt über langjährige Erfahrung an der Schnittstelle von Technologie, Versicherungswirtschaft und Finanzdienstleistung. Seine berufliche Laufbahn begann der studierte Informatiker in der Softwareentwicklung. Als CTO und späterer Geschäftsführer der BCA-Tochter asuro GmbH verantwortete Farr langjährig den Aufbau und die Entwicklung digitaler Plattform-, Daten- und Prozesslösungen. Vor seiner Berufung in den Vorstand der gBnet AG war Simon Farr Bereichsleiter IT & Daten der BCA AG.

„Simon Farr kennt Technologie von Grund auf und hat zugleich über viele Jahre Verantwortung für Menschen, Organisationen und Veränderungsprozesse übernommen. Diese Kombination ist für uns besonders wertvoll. Wir sehen Technologie bei gBnet als zentralen strategischen Erfolgsfaktor und entwickeln unsere IT-, Daten- und Prozesslandschaft konsequent weiter. Dabei steht für uns der konkrete Nutzen für unsere Partnermakler im Mittelpunkt“, erklärt Hartmut Goebel, Vorstandsvorsitzender der germanBroker.net AG.

Simon Farr sieht der neuen Aufgabe optimistisch entgegen: „Nach vielen Jahren, in denen ich digitale Plattformen aufgebaut, IT-Organisationen weiterentwickelt und Transformationsprozesse begleitet habe, freue ich mich darauf, bei gBnet künftig noch stärker unternehmerische Verantwortung zu übernehmen. Das Umfeld ist mir aus meiner bisherigen Tätigkeit bestens vertraut: Ich kenne die Anforderungen von Maklern und weiß, welche Rolle gute Technologie für einen leistungsfähigen Maklerpool spielen kann.“

Mit der Berufung Farrs setzt gBnet zugleich die Weiterentwicklung seiner Führungsstruktur nach dem Zusammenschluss mit der CHARTA fort. Der Maklerverbund hatte zuletzt insbesondere die Bündelung der Kompetenzen beider Häuser als Grundlage für den Ausbau seiner Dienstleistungen und die Stärkung unabhängiger Versicherungsmakler hervorgehoben.

Verantwortlich für den Inhalt:

germanBroker.net Aktiengesellschaft, Feithstr. 129, D-­58097 Hagen, Tel.: (02331) 8045­171, Fax: (02331) 8045­3171, www.germanbroker.net

Beitrag von Dr. Bernhard Gause, Geschäftsführender Vorstand BDVM e.V.

Die Themen KI, Personalgewinnung und insbesondere Personalbindung beschäftigen unsere Mitglieder weiterhin intensiv. Gleichzeitig bleibt die unzureichende Schadenbearbeitung der Versicherer ein zentrales Thema. Auch in anderen Bereichen der Zusammenarbeit mit den Versicherern sehen viele Marktteilnehmende weiterhin Verbesserungsbedarf. Außerdem stellen steigende Kosten, insbesondere im Bereich Personal, BDVM-Makler vor neue Herausforderungen.

An der diesjährigen Umfrage haben 112 Mitglieder (2025: 72; Ergebnisse 2025 nachfolgend in der Klammer mit VJ – Vorjahr – gekennzeichnet) teilgenommen. Die Themen, die unsere Mitglieder derzeit bewegen und als besondere Belastung ansehen, sind insbesondere langsame oder fehlerhafte Prozesse bei Versicherern (76%), steigende Kosten für Personal (47%) und IT- und Softwarekosten (49%).

Zudem wurden regulatorische Anforderungen von 42% der Teilnehmer genannt und die eingeschränkte Versicherbarkeit bestimmter Risiken von 40 %. Weniger ins Gewicht fallen die Themen Cyber- und IT-Sicherheitsrisiken (5%) sowie Unternehmensnachfolge (9%).

In diesem Zusammenhang haben wir unsere Mitglieder gefragt, in welchen Bereichen es zunehmend schwieriger wird, geeigneten Versicherungsschutz zu erhalten. Hier nannten 54% der Teilnehmenden Gebäudeversicherungen und 51% die Versicherung bestimmter Branchen- und Gewerberisiken am häufigsten.

Dabei dürfte es sich um die aus der Erhebung in 2025 bekannten Risiken insbesondere im Bereich Recycling handeln. Die wenigsten Schwierigkeiten bestehen bei der Verkehrshaftung und Transport (2%) und der D&O (3%).

Wir haben unserer Mitglieder ebenfalls nach der Entwicklung von Betriebskosten gefragt, hier gaben 18 % der Teilnehmenden an, dass ihre Kosten im Vergleich zum Vorjahr deutlich gestiegen sind, 58,6% der Teilnehmenden gaben an, dass ihre Kosten leicht gestiegen sind. Nur 4,5 % bzw. 0,9 % führten an, dass ihre Kosten im Vergleich zum Vorjahr leicht bzw. deutlich gesunken sind. Die Entwicklung der Personalkosten zeichnet ein ähnliches Bild, hier erklärten 25,2 %, dass ihre Personalkosten im Vergleich zum Vorjahr deutlich gestiegen sind, 56,8 % der Befragten verzeichneten nur einen leichten Anstieg an Personal kosten.

Personalkosten

Der erfreuliche Trend des letzten Jahres hinsichtlich der Mitarbeitenden Zahlen setzt sich auch dieses Jahr fort. Bei knapp der Hälfte der Mitglieder (48% / VJ: 66,7%) ist die Mitarbeitenden Anzahl konstant geblieben, bei 39% (VJ: 25%) hat sich die Anzahl der Mitarbeitenden erhöht.  Dies hat seinen Preis. Bei nur ca. 13,5% (VJ: 34,7%) der Mitglieder sind die Personalkosten im Vergleich zum Vorjahr gleichgeblieben, bei ca. 82,0% (VJ: 63,9%) sind hingegen höhere Personalkosten entstanden.

Erfreulich ist zudem, dass rund 46 % der Mitglieder Neueinstellungen planen. Eine wesentliche Herausforderung bleibt jedoch der Fachkräftemangel: Rund 87 % der Mitglieder bewerten die Gewinnung von Fachkräften als zumindest teilweise schwierig (keine Abfrage aus dem Vorjahr).

Die größten Personalengpässe bestehen für 56% der Teilnehmenden (bei 108 Antworten) im Bereich Kundenberatung und Vertrieb, für 55% bei der Vertrags- und Bestandsbetreuung, sowie bei 32% für das Gewerbe- und Industriegeschäft. Immerhin noch 28% der Befragten gaben erhöhten Personalbedarf im Rahmen der Schadenbearbeitung an. Weniger problematisch sind die Bereiche Personenversicherung, IT und Digitalisierung sowie Assistenz und Verwaltung.

Im Rahmen der Personalgewinnung und -bindung bietet ein Großteil der Mitglieder seinen Mitarbeitenden flexible Arbeitszeiten (82%) und die Möglichkeit zu Homeoffice und mobilem Arbeiten (78%). Als weitere Benefits werden eine moderne technische Ausstattung (69 %) und strukturierte Weiterbildungsmaßnahmen (58%) genannt sowie Versicherungsleistungen, wie die betriebliche Altersvorsorge (66%) und betriebliche Krankenversicherung (56%). Den Bedarf an Weiterbildungsmaßnahmen im Bereich Fach- und Produktwissen schätzen 52,4% der Mitglieder hoch oder sehr hoch ein, bei Künstlicher Intelligenz sogar 62,6 %, während der Bedarf an Weiterbildungsmaßnahmen im Bereich Führung und Personalmanagement von 36% als gering bzw. nicht vorhanden eingeschätzt wird. Weiterbildungsmaßnahmen für regulatorische Anforderungen werden von 49,5% der Mitglieder als mittel ein, obwohl hier die Anforderungen im Bereich Regulatorik für 83% der Mitglieder im Vergleich zum Vorjahr gestiegen sind.

KI: Recherche und Textverarbeitung werden vermehrt genutzt

Erneut haben wir in der diesjährigen Mitgliederumfrage einen Schwerpunkt auf das Thema Digitalisierung und künstliche Intelligenz gesetzt und diesen im Vergleich zum Vorjahr noch weiter ausgebaut. Wir wollten wissen, wie unsere Mitglieder den Digitalisierungsgrad ihres Unternehmens einschätzen und ob bereits künstliche Intelligenz eingesetzt wird und wenn ja, in welchen Bereichen und wie. Die Frage bezüglich des Digitalisierungsgrades haben wir im Vergleich zum Vorjahr leicht abgewandelt. Den Digitalisierungsgrad ihres Unternehmens beurteilen 23,8% als weitgehend digital und integriert, 60% geben den Digitalisierungsgrad als überwiegend digital aber mit Medienbrüchen an.  Nur 1,9% erklärten, dass noch überwiegend manuelle und papierbasierte Prozesse genutzt werden, bei 11,4% bestehen erste digitale Einzellösungen.

Im Rahmen des Einsatzes von KI gaben 18% (VJ: 25%) der teilnehmenden Mitgliedsunternehmen an, dass bei Ihnen künstliche Intelligenz gar nicht zum Einsatz kommt.  Wie auch im vergangenen Jahr wird KI häufig für die Recherche genutzt (65% der Teilnehmenden; VJ: 54,2%). Auch der Einsatz von künstlicher Intelligenz zur Dokumentenerkennung und Datenauslesung ist im Vergleich zum Vorjahr in etwa konstant (25%, VJ: 26,4%). Von 50% der Teilnehmer wurde KI auch zur Text- und Korrespondenzerstellung genutzt. Außerdem wird KI von 41% zur Vertrags- und Bedingungsanalyse eingesetzt und von 30% für das Wissensmanagement (keine Abfragen im Vorjahr).

Bei der Frage nach dem Wie hat uns besonders interessiert, ob unsere Mitglieder eigene KI-Lösungen nutzen. Von den Teilnehmenden gaben 68 % an, dass ihr Unternehmen keine eigene KI-Lösung anwendet, 8% gaben an eigene KI Lösungen für das Auslesen von Dokumenten einzusetzen, weitere 8% erklärten, KI für die Prozessoptimierung, insbesondere bei der Bearbeitung von Schadensfällen zu nutzen. Bei 5% der Teilnehmenden sind eigene Systeme in Planung oder in Pilotprojekten bzw. 5% der Befragten ihre Bemühungen gestoppt haben, entweder aus Kostengründen oder aufgrund von Kundenfeedback. Für Schulungen im Bereich KI nutzen 18% unserer Mitglieder bereits eigene Programme, 35% setzen Fremdanbieter ein und 22% greifen auf die angebotenen Webinare des BDVM zurück.

Zusammenarbeit mit Versicherern

Dieses Mal haben wir unsere Mitglieder nicht nur nach ihrer Einschätzung im Rahmen der Schadenbearbeitung durch die Versicherer gefragt, sondern zu weiteren Aspekten der Zusammenarbeit. Insgesamt beurteilt keiner der Teilnehmenden die Zusammenarbeit wie im Vorjahr mit der Note 1 (sehr gut) immerhin 17% mit der Note 2 (gut) (VJ: 4,2%). Der Großteil mit 41% beurteilen die Zusammenarbeit mit der Note 3 (befriedigend) (VJ: 15,3 %), ein weiterer großer Teil mit 34% vergibt die Note 4 (ausreichend) (VJ: 30,6 %). Die Note 5 (mangelhaft) wurde von 7% der Teilnehmer (VJ: 27,8%) vergeben, die Note 6 (ungenügend) von 1% (VJ: 22,2%). Insgesamt ergibt sich daraus ein Schnitt von 3,33. Damit hat sich die Zusammenarbeit ein wenig gebessert, weist aber immer noch Handlungsbedarf aus.

Zusammenarbeit mit Versicherern insgesamt

Die größten Probleme bestehen laut den Teilnehmenden insbesondere bei der Qualität und Geschwindigkeit der Schadenbearbeitung. Hier wurde die Note 4 von 42,7 % vergeben (Vorjahr 30,6%), die Note 5 von 20% (Vorjahr 27,8%) und die Note 6 von 3,6 % (Vorjahr 22,2%). Beim Fehler- und Beschwerdemanagement besteht ebenfalls Nachbesserungsbedarf, hier vergeben über die Hälfte der Befragten (insgesamt 54,1%) die Note 4 und schlechter. Besser schneiden die Versicherer bei der fachlichen Kompetenz der Ansprechpartner ab, die Note 1 wurde von 1,8% vergeben, die Note 2 von 23,6% und die Note 3 von 35,5%. Auch die Geschwindigkeit der Angebotserstellung wird von 39,1% als befriedigend (Note 3) angesehen, 16,4% vergeben die Note 2 und 0,9% die Note Eins.

Auch der administrative Aufwand durch Versicherer hat sich laut Umfrage massiv erhöht – 46 Teilnehmende (42%) gaben an, dass sich der Aufwand stark erhöht hat, 47 (42%) bemerkten einen leichten Anstieg. Nur 2 Teilnehmer (2%) gaben an, dass sich der Aufwand im Vergleich zum Vorjahr verringert hat. Insbesondere lange Bearbeitungszeiten (84%), eingeschränkte telefonische Erreichbarkeit (79%) und die Verlagerung von Verwaltungsarbeiten auf den Makler (57%) erhöhen den administrativen Aufwand für unsere Mitglieder.

Fazit: „Das diesjährige Stimmungsbarometer des BDVM belegt eindrucksvoll: obwohl KI mehr und mehr zum Einsatz kommt bleiben die Themen Fachkräftemangel, Mitarbeitergewinnung und -bindung für die Unternehmen des Verbandes hoch im Kurs. Und auch in der Zusammenarbeit mit den Versicherern besteht angesichts langer Bearbeitungszeiten und eingeschränkter telefonischer Erreichbarkeit noch Optimierungsbedarf, dem die mit dem Einsatz von KI erhoffte Prozessbeschleunigung bei den Versicherern bislang offensichtlich nicht abhelfen konnte“, so der geschäftsführende Vorstand Dr. Bernhard Gause.

Verantwortlich für den Inhalt:

Bundesverband Deutscher Versicherungsmakler e. V. (BDVM), Admiralitätstr. 58, 20459 Hamburg, Tel: +49 (0) 40/369820-0, www.bdvm.de


Sören Kupke übernimmt zum 01. Januar 2027 den Vorstand Vertrieb der Allianz Lebensversicherungs-AG und den Vorstand Maklervertrieb der Allianz Private Krankenversicherungs-AG – Thomas Wiesemann scheidet zum 31.12.2026 aus den Vorständen der beiden Gesellschaften aus und geht nach 32 Jahren bei der Allianz in den Ruhestand


Sören Kupke (47) vereint umfassende Führungserfahrung in Vertrieb, Digitalisierung, IT und Kundeninteraktion mit fundierter Kenntnis des Lebens-, Krankenversicherungs- und Vertriebsgeschäfts der Allianz. Er war von 2012 bis 2023 in verschiedenen Führungsrollen bei der Allianz Lebensversicherungs-AG tätig, wo er insbesondere die Weiterentwicklung digitaler Vertriebsprozesse, Kundenportale sowie Anwendungen für die Kundeninteraktion prägte und zentrale Digitalisierungs- und IT-Themen mit engem Bezug zu Vertrieb, Beratung und Service verantwortete. Seine Laufbahn bei der Allianz begann der promovierte Betriebswirt bereits 2009 im Vertrieb der Allianz Beratungs- und Vertriebs-AG; weitere Stationen führten ihn anschließend zur Allianz Deutschland AG. Seit November 2023 ist Sören Kupke Chief Operating Officer und Chief Information Officer der Allianz Kunde und Markt GmbH. In dieser Rolle an der Schnittstelle von Business und IT verantwortet er die übergreifenden IT-Systeme der Allianz in Deutschland, darunter die Daten- und Business-Intelligence-Plattform sowie Kunden- und Vertriebsportale. Zudem treibt er den Einsatz von Künstlicher Intelligenz und Datenanalytik in Vertrieb und Kundeninteraktion konsequent voran.

„Mit Sören Kupke gewinnen wir eine Führungspersönlichkeit, die umfassende Vertriebserfahrung und digitale Kompetenz mit einem tiefen Verständnis für kunden- und vertriebszentrierte Prozesse verbindet“, so Klaus-Peter Röhler, Mitglied des Vorstands der Allianz SE, verantwortlich für Insurance German Speaking Countries, Central Europe, Global Property & Casualty. „Er kennt die Allianz aus unterschiedlichen Perspektiven und bringt genau die Erfahrung und Gestaltungskraft mit, um Vertrieb und Maklervertrieb erfolgreich weiterzuentwickeln – ein Bereich, in dem digitale und hybride Beratungs- und Vertriebsprozesse massiv an Bedeutung gewinnen. Wir freuen uns sehr auf die Zusammenarbeit und wünschen ihm für seine neue Aufgabe viel Erfolg.“

Thomas Wiesemann (59) studierte Wirtschaftsmathematik und angewandte Mathematik in Ulm und Los Angeles. Er startete seine Karriere bei der Allianz 1995 als Assistent des Finanzvorstands. Nach Stationen im Vertrieb und Finanzbereich wechselte Thomas Wiesemann im Jahr 2000 ins Asset-Management-Ressort, wo er auch dem Global Executive Committee von Allianz Global Investors angehörte. Seit 2014 ist er Mitglied des Vorstands der Allianz Lebensversicherung (Ressort Vertrieb) und der Allianz Private Krankenversicherung (Ressort Maklervertrieb). Nach 13 Jahren Vorstandstätigkeit geht Thomas Wiesemann Ende des Jahres in den wohlverdienten Ruhestand.

Klaus-Peter Röhler sagt: „Thomas Wiesemann hat den Vertrieb und Maklervertrieb über mehr als ein Jahrzehnt mit großer Verlässlichkeit, unternehmerischem Weitblick und einem feinen Gespür für die Bedürfnisse unserer Geschäftspartner geprägt. Der Vertrieb über unsere Vermittler und die Maklerinnen und Makler ist die tragende Säule unseres Geschäfts in der Lebens- und Krankenversicherung. Für sein außerordentliches Engagement, seine klare Haltung und seine Verdienste um die Allianz danken wir ihm sehr herzlich und wünschen ihm für seinen neuen Lebensabschnitt alles Gute.“

Die Ernennung von Sören Kupke steht unter dem üblichen Vorbehalt der Unbedenklichkeitsprüfung durch die zuständige Aufsichtsbehörde.


Verantwortlich für den Inhalt:

Allianz Deutschland AG, Königinstr. 28, D-­80802 München, Tel.: 0049 89 3800­0, Fax: 0049 89 3800­3425, www.allianz.de

Die aktuelle Umfrage des FPSB Deutschland zeigt: Immer mehr Finanzplaner arbeiten mit Künstlicher Intelligenz – Anteil KI-gestützter Prozesse soll sich binnen 24 Monaten vervielfachen – Die Technik wird immer smarter, die Beratung zugleich wichtiger

Soll ich jetzt in ETFs investieren? Wie sichere ich mein Vermögen für die Kinder ab? Und lohnt sich das geplante Altersvorsorgedepot für mich? Solche und ähnliche Fragen stellen immer mehr Menschen nicht zuerst ihrem Berater, sondern einem KI-Chatbot. Doch auch die Finanzberater selbst arbeiten zunehmend mit Künstlicher Intelligenz. Das zeigt der aktuelle Datenreport 2026 „Künstliche Intelligenz im Financial Planning & Estate Planning“ des FPSB Deutschland, für den 1.046 zertifizierte Finanzplanerinnen und Finanzplaner befragt wurden.

Erstmals vorgestellt hat Prof. Dr. Rolf Tilmes, Vorstandsvorsitzender des FPSB Deutschland, die Ergebnisse in seiner Keynote auf dem World Financial Planning Day am 7. Oktober in Köln. Zum weltweiten Aktionstag der internationalen Dachorganisation der Financial Planner hatten der FPSB Deutschland und FONDS professionell zu einem eigenen Premium-Event in die „Flora“, Palais im Park, geladen.

Laut dem Report geben 85,6 Prozent der CERTIFIED FINANCIAL PLANNER®-Professionals an, dass sie KI in ihrem Berufsalltag nutzen. „KI ist längst keine Zukunftsmusik mehr. Sie verändert bereits heute, wie wir beraten, analysieren und Vermögen über Generationen hinweg strukturieren“, sagte Prof. Tilmes in seiner viel beachteten Keynote.

Welche Aufgaben KI in der Finanzplanung übernimmt

Allerdings schöpfen viele Finanzplaner laut dem Report die enormen technologischen Möglichkeiten bislang noch nicht voll aus. Das dürfte sich rasch ändern: Den Umfrageergebnissen zufolge wird sich der Anteil KI-gestützter Prozesse in der professionellen Finanzplanung innerhalb der nächsten 24 Monate voraussichtlich versechsfachen. Potenzial sehen die Befragten vor allem bei administrativen Aufgaben, der Datenanalyse und der Vorbereitung komplexer Finanzstrategien.

„Dass KI die Branche nachhaltig verändern wird, belegt auch eine Untersuchung des CFP Board aus den USA“, so Tilmes. „Demnach wird langfristig nur derjenige erfolgreich sein, der jenseits der Daten die dahinterliegenden Themen erkennt und sie intensiv mit den Kunden bespricht, um ihnen Guidance und Orientierung zu geben.“ Das zeigen auch weitere Ergebnisse des FPSB-Datenreports. So glauben immerhin zwei Drittel der Berater, dass Empathie in der Beratung durch KI-Einsatz nicht abnehmen, sondern zunehmen wird.

Internationale Leitlinien für den verantwortungsvollen KI-Einsatz

Einen ethischen und praktischen Kompass für die Branche bietet die „Practice Guidance Note – Use of Artificial Intelligence in Financial Planning“, die das internationale Financial Planning Standards Board im Juni 2026 veröffentlicht hat. Die Leitlinien zeigen CFP®-Professionals weltweit, wie sie KI verantwortungsvoll in ihre Beratung integrieren können – zum Nutzen der Kunden. Denn KI kann Effizienz, Erkenntnisgewinn und Servicequalität steigern. Sie birgt aber auch Risiken wie mangeln-den Datenschutz, fehlende Transparenz, algorithmische Verzerrungen oder fehlerhafte Ergebnisse, sogenannte „Halluzinationen“.

Die Guidance Note formuliert deshalb acht Prinzipien für den KI-Einsatz, von Kundenzentrierung, Integrität und Objektivität über Fairness und Professionalität bis hin zu Kompetenz, Vertraulichkeit und Sorgfalt. Dazu gehört unter anderem, die Nutzung von KI gegenüber Kunden offenzulegen, KI-Ergebnisse stets kritisch zu prüfen und keine Kundendaten in öffentliche KI-Tools einzugeben. „KI ist ein unterstützendes Werkzeug und kein Ersatz für menschliche Expertise und Urteilsvermögen. Die Verantwortung für die Beratung bleibt stets beim Finanzplaner“, verdeutlichte Tilmes, der neben seiner Vorstandstätigkeit auch Academic Director Finance, Wealth Management & Sustainability an der EBS Executive School, ist.

Chatbot statt Berater? Wo KI an ihre Grenzen stößt

Zugleich warnte Tilmes Privatanleger davor, KI als alleinige Entscheidungsinstanz zu nutzen. „KI fragt nicht strukturiert nach. Sie verarbeitet, was im Prompt steht“, erklärt Tilmes. Risikobereitschaft, Zeithorizont, und finanzielle Verpflichtungen muss der Anleger selbst aktiv angeben. Doch selbst dann ist die Einschätzung nur eine Momentaufnahme ohne Prüfung. „Historische Muster kann KI erkennen, künftige und persönliche Risiken dagegen nur eingeschränkt beurteilen“, erläuterte der FPSB-Vorstand.

Hinzu kommt: Wie eine Anlageempfehlung ausfällt, hängt sehr stark davon ab, wie die Frage gestellt wird, und zwar systematisch, nicht zufällig. Zudem sind falsche oder erfundene Angaben bei KI ein strukturelles Problem. Ohne Live-Suche sind die Informationen veraltet, und auch mit Live-Suche gibt es keine Garantie dafür, dass sie korrekt sind.

Kritisch sieht Tilmes auch die Frage der Unabhängigkeit. Bei allgemeinen Chatbots ist die Interessenlage strukturell ungeschützt: Werbung oder kommerzielle Kooperationen können die Empfehlungen beeinflussen, und ein Transparenzhinweis hilft nachweislich nicht. „Bei einem frei zugänglichen Chatbot gibt es keine Aufsicht und keinen Entschädigungsfonds“, warnte er.

Warum KI die Finanzplanung besser machen kann

Gerade weil KI zwar schnelle, aber auch unzuverlässige Antworten liefert, sollte professionelle Unterstützung in der Finanzplanung an Bedeutung gewinnen. „Ein Chatbot kann informieren und beim Lernen helfen, eine individuelle Finanz- und Nachfolgeplanung ersetzt er aber nicht“, sagte Prof. Tilmes. Qualifizierte Finanzplaner fragen strukturiert nach und erfassen die gesamte Lebens- und Vermögenssituation. Sie prüfen Ergebnisse kritisch und übernehmen die Verantwortung für ihre Empfehlungen. CERTIFIED FINANCIAL PLANNER®-Professionals sind dabei den ethischen Prinzipien des FPSB verpflichtet, die ausdrücklich auch den Einsatz von KI regeln.

KI macht die Beratung also nicht überflüssig, sondern besser. Sie übernimmt die administrative Routine, wie Datenanalyse, Dokumentation, Dokumentenverarbeitung und die Vorbereitung komplexer Kundenentscheidungen. „Sie räumt die Werkbank auf, damit mehr Zeit für Beratung bleibt. Die frei-werdenden Stunden gehören dem Kunden“, sagte Prof. Tilmes. Der Mehrwert liegt künftig vor allem in der strategischen Sparringspartnerschaft und in komplexen Strukturierungen wie der Nachfolge-planung, Family-Office-Dienstleistungen oder Stiftungsvermögen.

„Wer seine Finanzen und die Weitergabe seines Vermögens langfristig planen will, braucht mehr als eine schnelle Antwort aus dem Chat. Er braucht eine Beratung, die Orientierung gibt und Verantwortung übernimmt“, betonte Tilmes. Nur so lassen sich die individuellen Ziele optimal erreichen. Denn Finanzplanung ist Lebensplanung!

Verantwortlich für den Inhalt:

Financial Planning Standards Board Deutschland e.V., Eschersheimer Landstraße 61-63, 60322 Frankfurt am Main, Tel: 069 9055938-0, Fax: 069 9055938-10, www.fpsb.de

Eine neue Studie der ServiceValue GmbH in Zusammenarbeit mit der Redaktion der Zeitschrift Focus Money hat es an den Tag gebracht: Die InterRisk Versicherung ist Deutschlands zuverlässigster Maklerversicherer.

Die Meinungsforscher von ServiceValue haben in einer umfangreichen Untersuchung die Zuverlässigkeit von Versicherern, Finanzdienstleistern und weiteren Unternehmen unter die Lupe genommen. Der Begriff „Zuverlässigkeit“ beinhaltet sowohl die von Kunden erlebte Produktqualität als auch den von den Kunden wahrgenommenen Leistungserstellungsprozess. Dazu wurden über 112.000 Verbraucherurteile zu 803 Unternehmen und Anbietern aus 39 Branchen eingeholt und ausgewertet

InterRisk als einziger Maklerversicherer mit der Spitzennote ausgezeichnet

In der Gruppe der Maklerversicherer wurden 21 Anbieter dem Urteil der Verbraucher unterzogen. 11 Unternehmen konnten sich platzieren, 10 blieben unplatziert. Die InterRisk belegte unter allen Maklerversicherern den Spitzenplatz und konnte als einziges Unternehmen die Auszeichnung „Höchste Zuverlässigkeit“ erringen.

Dr. Florian Sallmann, Vorstandvorsitzender der InterRisk Versicherungen, zeigte sich sehr erfreut über die Top-Platzierung: „Die InterRisk ist ein reiner Maklerversicherer und arbeitet in ihren Märkten Deutschland und Österreich mit rund 10.000 Vertriebspartnern zusammen. Die Zusammenarbeit ist durch hohes gegenseitiges Vertrauen und gemeinsamen Erfolg gekennzeichnet. Die Wertschätzung unserer Partner und vieler weiterer Vermittler kommt auch darin zum Ausdruck, dass wir in unserer Sparte Unfallversicherung bereits mehrfach zu ‚Maklers Liebling‘ gekürt wurden. Am Ergebnis der jetzigen Studie hat mich besonders gefreut, dass auch Verbraucherinnen und Verbraucher von unserer Zuverlässigkeit vorbehaltlos überzeugt sind.“

Über die Vienna Insurance Group und die InterRisk

Die InterRisk ist Teil der Vienna Insurance Group (VIG). Die VIG mit Sitz in Wien ist die führende Versicherungsgruppe in der Gesamtregion Zentral- und Osteuropa (CEE). Mehr als 50 Versicherungsgesellschaften und Pensionskassen in 30 Ländern bilden eine Gruppe mit langer Tradition, starken Marken und hoher Kundennähe. Rund 34.000 Mitarbeiterinnen und Mitarbeiter kümmern sich um die Bedürfnisse von rund 36 Millionen Kundinnen und Kunden. Die VIG-Gruppe weist ein „A+“-Rating mit positivem Ausblick der internationalen Rating-Agentur Standard & Poor’s aus.

Verantwortlich für den Inhalt:

InterRisk Versicherungs-AG, Vienna Insurance Group, InterRisk Lebensversicherungs-AG Vienna Insurance Group, Carl-Bosch-Str. 5,65203 Wiesbaden, Tel: 0611 2787-0, Fax: 0611 2787-222, www.interrisk.de

Sirius Campus & Aeiforia Marktuntersuchung zum Absatzpotenzial des Altersvorsorge-Depots „Altersvorsorge im Aufwind 2. Welle 09 / 2026“

Von den rund 44 Mio. Förderberechtigten kennen bereits drei Viertel (73%) das neue Altersvorsorge-Depot, 15 Prozentpunkte mehr als noch im April 2026. Die steigende Bekanntheit wird durch Nachrichtenmeldungen zum Altersvorsorge-Depot und zunehmend durch Werbung sowie Anbieteransprachen erzeugt. Unter den Kennern des Altersvorsorge-Depot ist die Abschlussbereitschaft mit 29 Prozent seit April zwar etwas gesunken (April: 34%). Jedoch wollen sich nun sogar drei Viertel (75%) der Abschlussbereiten in den nächsten sechs Monaten bereits beraten lassen (April: 55%). Damit liegt eine konservative Prognose für das Abschlusspotenzial zum Angebotsstart des Altersvorsorge-Depots Anfang 2027 bei 2,9 Millionen Verträgen. Mit einem durchschnittlichen Sparvolumen je Vertrag von rund 142 Euro im Monat und unter Berücksichtigung der Förderzulagen ergibt sich in der Summe ein Jahresbeitragsvolumen von 6 Mrd. Euro, die auf verschiedene Anbieter verteilt werden.

„Viele Kunden sind noch unentschlossen und haben nur erste Überlegungen, wie viel Beitragsgarantie sie haben wollen und welche Anbieter für sie infrage kommen. Bei der Verteilung der Neuverträge wird hauptsächlich die aktive Kundenansprache und der Aufbau einer hohen Beratungsqualität ausschlaggebend sein“, erläutert Dr. Oliver Gaedeke, Gründer und Geschäftsführer von Sirius Campus.

Dies sind die Ergebnisse der Sirius Campus Marktuntersuchung „Altersvorsorge im Aufbruch“, die vom Vorsorgespezialisten Aeiforia unterstützt wird. Die Online-Erhebung unter 1.081 repräsentativ befragten Förderberechtigten fand Anfang September 2026 statt. Eine erste Befragungswelle fand bereits im April 2026 statt.

Einfluss der Ansprache und des Beratungsangebots

Die konservative Prognose steht am unteren Ende einer Szenario-Schätzung. Wesentliche Treiber für die Aktivierung zum Abschluss ist für viele Förderberechtigte ein gutes Beratungsgespräch. Bereits jetzt sind etwa ein Viertel (28%) der Förderberechtigten von ihren Bank- und Bausparkassenberatern, Versicherungsvermittlern oder News-Feeds aus dem Online-Banking zum Altersvorsorge-Depot angesprochen worden. Dabei ist zu erkennen, dass viele Kunden ihrem primären Anbieter für private Altersversorgung, Finanzen oder Geldanlagen vorerst auch beim Altersvorsorge-Depot vertrauen wollen.

„Es gibt immer noch Finanzanbieter, die die Nachfragewelle sogar in ihrem eigenen Bestand unterschätzen. Nicht nur muss das Produkt möglichst bis Ende des Jahres stehen. Zusätzlich wollen auch Vermittelnde und Beratende für eine kundenorientierte Beratung geschult werden“; gibt Martin Gattung, Gründer und Geschäftsführer von Aeiforia, zu bedenken.

Die Erwartungen an ein Altersvorsorge-Depot sind tatsächlich sehr vielfältig. Ein günstiges Online-Depot mit vielen ETFs erreicht in Zielgruppen mit Geldanlageerfahrungen und Lust auf eigenständige Entscheidungen hohe Beliebtheit. Und es gibt Förderberechtigte, die weiterhin auf eine hohe Beitragssicherheit wertlegen. Anspruchsvoll für Anbieter wird es dadurch, dass eigentlich an allen Beratungs- und Abschlussorten mehr als nur eine Produktvariante erwartet wird.

Staat sollte auf Standard-Altersvorsorge-Depot verzichten

Nach wie vor sind nur rund ein Zehntel (11%) der Förderberechtigten an einer garantielosen Variante des Altersvorsorge-Depot interessiert. Selbst die zusätzlichen Aussichten auf höhere Renditen können das nicht ändern. Der Staat als Anbieter ist zwar neben Versicherern, Sparkassen, Banken und Bausparkassen durchaus beliebt, jedoch nur bei sicherheitsorientierten Menschen mit Wunsch nach einem Garantieprodukt. Eigenständige Entscheider, die heute schon ein Online-Depot verwalten, tendieren am häufigsten zum Null-Garantie-ETF-Depot. Diese Kunden erwarten jedoch eine größere Auswahl an Investitionsmöglichkeiten, als dies mit zwei ETFs im Standard-Depot möglich wird.

„Die geringe Abschlussbereitschaft für ein staatliches Standard-Altersvorsorge-Depot wird mit hoher Wahrscheinlichkeit dazu führen, dass die staatlichen Investitionen in ein solches Angebot die möglichen Einnahmen mehrfach überzeichnen werden“, stellt Dr. Oliver Gaedeke heraus. „Die Expertise und Wettbewerbsintensität im Finanzdienstleistungsmarkt ist groß genug, dass auf ein staatliches Angebot auch verzichtet werden kann.“

Weitere Informationen zur umfangreichen Untersuchung mit einem Werbemitteltest, Conjoint-Analyse zu einzelnen Produktaspekten inkl. Gebühren gibt Rückfragen zur Untersuchung an Dr. Oliver Gaedeke (oliver.gaedeke@siriuscampus.de | 0152 38 24 66 40)

Verantwortlich für den Inhalt:

Sirius Campus GmbH, Im Klapperhof 33c, 50670 Köln, Tel: 0221 42 330 200, www.siriuscampus.de

Die Maklergenossenschaft VEMA steht weiterhin sehr hoch in der Gunst der Versicherungsmakler des Landes. In der Umfrage „Maklers Lieblinge 2026“ der ProContra errangen die Oberfranken jüngst den ersten Platz in der Kategorie der Maklerpools.

Beeindruckende 53 Prozent der abgegebenen Stimmen fielen auf die Genossenschaft. Zwar ist die VEMA kein klassischer Pool, bietet als Maklerdienstleister jedoch auch die Option zu poolen sowie all das, was man sonst noch von einem Maklerpool erwarten darf – und mehr.

Geschäftsleitung und Belegschaft beider Standorte zeigen sich hocherfreut über die Auszeichnung, die als großer Vertrauensbeweis der angeschlossenen Maklerkollegen gewertet wird. Dieses direkte „Ping“ der Maklerschaft bestätigt, dass die VEMA in allen Bereichen weiterhin auf dem richtigen Kurs ist. Es motiviert zudem, weiterhin das Beste für die Maklergemeinschaft zu geben und mit neuen Innovationen handfeste Verbesserungen für jeden Partner zu schaffen.

Neben „Maklers Lieblinge 2026“ konnte sich die VEMA dieses Jahr bei allen wichtigen Branchenumfragen einen Platz an der Spitze bzw. direkt dahinter sichern. Dass dies bereits seit vielen Jahren immer wieder gelingt, zeugt von der nachhaltig guten Arbeit, die die VEMA für Versicherungsmakler leistet. Durch den gesamtheitlichen Ansatz unterstützt die Genossenschaft in allen Bereichen – Technik, Produkte und Weiterbildung nehmen dabei eine Schlüsselrolle ein. Durch die eigene Maklerhistorie („Von Maklern für Makler“) liegt die Ausrichtung stark an echten Praxismehrwerten für die Kollegen.

Die VEMA stellt Versicherungsmaklern ihr Gesamtpaket an Diensten kostenlos zur Verfügung. Ein Genossenschaftsanteil muss dafür nicht erworben werden. Dies ist aber möglich, wenn das Ausmaß der Zusammenarbeit dies für beide Seiten sinnvoll erscheinen lässt. Genossenschaftsmitglieder genießen einige zusätzliche Vorteile. Darunter auch die Auszahlung einer Dividende auf die Einlage (aktuell 7,5 Prozent) und die Beteiligung am Umsatz der Genossenschaft.

Verantwortlich für den Inhalt:

VEMA Versicherungs-Makler-Genossenschaft eG, Unterkonnersreuth 31, 95500 Heinersreuth, www.vema-ag.de

Neue Verpflichtetenanalyse, konkretere Prüfschritte und erweiterte Muster für Versicherungs- und Finanzanlagenvermittler

Der AfW Bundesverband Finanzdienstleistung e. V. stellt die gemeinsam mit VOTUM entwickelten Arbeitshilfen zum Geldwäschegesetz in einer umfassend überarbeiteten Fassung bereit. Die kostenfreien Unterlagen unterstützen unabhängige Versicherungs- und Finanzanlagenvermittlerinnen und -vermittler dabei, ihre Pflichten zu erkennen, betriebliche Abläufe einzurichten und die erforderlichen Prüfungen zu dokumentieren.

„Geldwäscheprävention gehört vermutlich bei den wenigsten Vermittlern zu den Lieblingsthemen. Aber sie muss sein. Deshalb bereiten wir die Anforderungen mundgerecht auf – mit konkreten Prüfschritten, Checklisten und Mustern speziell für Vermittler. Niemand sollte sich das alles neben dem Tagesgeschäft mühsam selbst zusammensuchen müssen“, sagt Norman Wirth, Geschäftsführender Vorstand des AfW.

Die Überarbeitung geht deutlich über redaktionelle Anpassungen hinaus. Zu den wesentlichen Neuerungen gehören:

  • Neue Verpflichtetenanalyse: Eine strukturierte Checkliste hilft bei der Prüfung und Dokumentation, ob der eigene Betrieb unter das GwG fällt. Die relevanten Versicherungs- und Finanzanlageprodukte sowie Ausnahmen werden genauer abgegrenzt.
  • Konkretere Hinweise zur Identifizierung: Die Unterlagen unterscheiden deutlicher zwischen der Erhebung von Kundendaten und der Überprüfung der Identität. Sie erläutern die Identifizierung im Fernabsatz und die Anforderungen an Ausweisdokumente und deren Dokumentation.
  • Vertiefte Prüfung wirtschaftlich Berechtigter: Die Muster erfassen Beteiligungs- und Kontrollverhältnisse differenzierter und ermöglichen die Dokumentation der verwendeten Ermittlungsquellen.
  • Erweiterte Risikobewertung: Zusätzliche Risikofaktoren und Warnsignale helfen bei der Einordnung einzelner Geschäftsbeziehungen. Ergänzt wurden Hinweise zur Prüfung der Mittelherkunft, zu verstärkten Sorgfaltspflichten und zur laufenden Überwachung.
  • Mehr Unterstützung für betriebliche Abläufe: Überarbeitet wurden die interne Arbeitsanweisung, die Hilfen zur Unterrichtung und Zuverlässigkeitsprüfung von Beschäftigten sowie der Prüfbericht für Untervermittler. Auch die Muster für die vollständige und vereinfachte Risikoanalyse wurden umfassend erweitert.

„In der Praxis kommt es darauf an, die richtigen Fragen zu stellen und die Antworten nachvollziehbar zu prüfen. Wer steht hinter dem Vertragspartner? Passt die Mittelherkunft zum geplanten Geschäft? Welche Auffälligkeiten erfordern weitere Schritte? Die überarbeiteten Arbeitshilfen führen durch diese Prüfungen und unterstützen eine nachvollziehbare Dokumentation“, erläutert Geldwäscheexperte Andreas Sutter.

Die europäischen Änderungen 2027 bereits im Blick

Mit der ab dem 10. Juli 2027 grundsätzlich geltenden EU-Geldwäscheverordnung steht die nächste größere Umstellung bevor. Die aktuelle Fassung enthält bereits einen Ausblick auf das neue europäische Regelwerk. Der AfW verfolgt die weiteren Konkretisierungen und ihre Auswirkungen auf Vermittler und wird die Arbeitshilfen entsprechend erneut aktualisieren.

„Auch die nächste Runde aus Brüssel haben wir im Blick. Wir werden die Änderungen wieder so aufbereiten, dass Vermittler damit im Alltag etwas anfangen können“, betont Martin Klein, Geschäftsführender Vorstand des VOTUM Verbandes.

Die Arbeitshilfen wurden gemeinsam mit Andreas Sutter sowie den auf Finanzdienstleistungsrecht spezialisierten Rechtsanwälten Martin Klein und Norman Wirth entwickelt. Der AfW empfiehlt Vermittlern, ihre bisherigen Unterlagen und Abläufe anhand der neuen Fassung zu überprüfen und die Muster an den eigenen Betrieb anzupassen.

Die überarbeiteten Arbeitshilfen stehen allen interessierten Vermittlern kostenfrei zum Download zur Verfügung: https://afw-verband.de/services/gwg-arbeitshilfe/

Der AfW Bundesverband Finanzdienstleistung ist die berufsständische Interessenvertretung unabhängiger Finanzberaterinnen und -berater. Der Verband vertritt die Interessen von ca. 40.000 Versicherungsmaklerinnen und -maklern sowie unabhängigen Finanzanlagen- und Immobiliardarlehensvermittlerinnen und -vermittlern aus über 2.100 Mitgliedsunternehmen.

Verantwortlich für den Inhalt:

Bundesverband Finanzdienstleistung AfW e.V., Kurfürstendamm 37, 10719 Berlin, Tel: 030 / 63 96 437 – 0, www.bundesverband-finanzdienstleistung.de

Der AfW Bundesverband Finanzdienstleistung hat seine Stellungnahme zum Entwurf der Finanzbildungsstrategie des Bundes (Stand: 7. September 2026) abgegeben. Der Verband begrüßt, dass Deutschland eine nationale Strategie erhält, und fordert Nachbesserungen in vier Punkten: bei der Absicherung existenzieller Risiken, bei der Einbindung qualifizierter Beratung, bei einheitlichen Qualitätskriterien für Kodex, Label und Botschafter sowie bei der Frühstartrente.

Der Entwurf orientiert sich an den Empfehlungen der OECD und setzt Schwerpunkte unter anderem bei Altersvorsorge, digitalen Finanzdienstleistungen und nachhaltigen Finanzentscheidungen. Vorgesehen sind ein national zu verankernder europäischer Verhaltenskodex, das Label „Mit Geld und Verstand” und Finanzbildungsbotschafterinnen und -botschafter.

Die Absicherung existenzieller Risiken greift der Entwurf nur in Handlungsfeld 4 kurz auf. Nach der Überschuldungsstatistik des Statistischen Bundesamtes für 2025, auf die er sich selbst stützt, zählen Krankheit, Sucht oder Unfall (18,1 Prozent) neben Arbeitslosigkeit (17,4 Prozent) zu den häufigsten Ursachen privater Überschuldung, deutlich vor unwirtschaftlicher Haushaltsführung (11,7 Prozent). Der AfW schlägt vor, die Absicherung biometrischer Risiken als Querschnittsthema zu verankern.

Qualifizierte Beratung und die Vermittlerschaft kommen als Umsetzungspartner bislang nicht vor. Nach der OECD-Bestandsaufnahme werden nur 6 Prozent der Initiativen auf lokaler Ebene durchgeführt, und nur wenige richten sich an ältere Menschen, Selbstständige oder Kleinstunternehmen. Unabhängige Vermittlerinnen und Vermittler sind in der Fläche präsent und begleiten genau diese Gruppen. Der AfW regt an, Vermittlerverbände in Formate wie „Finanzbildung unterwegs” einzubeziehen.

Bei Kodex, Label und Botschaftern fordert der AfW einheitliche, überprüfbare Kriterien statt pauschaler Grenzen zwischen Akteursgruppen: anerkannte Qualifikation, Offenlegung wirtschaftlicher Interessen, kein Produktvertrieb im Bildungsformat sowie Registrierung und Aufsicht, soweit die Tätigkeit erlaubnispflichtig ist. Nach Einschätzung des Verbands können Kodex und Label faktisch über den Zugang zur Umsetzung entscheiden. Für die Botschafter nennt der Entwurf dagegen Bekanntheit, Glaubwürdigkeit und Reichweite, aber keine überprüfbaren Qualifikationsanforderungen.

Frank Rottenbacher, Vorstand des AfW, betont: „Entscheidend ist, wer Finanzbildung qualifiziert, transparent und beaufsichtigt vermittelt – nicht, ob jemand dafür vergütet wird. Unabhängige Vermittlerinnen und Vermittler sind registriert, haben ihre Sachkunde nachgewiesen und bilden sich verpflichtend weiter. Für Kodex, Label und Botschafter müssen deshalb dieselben überprüfbaren Kriterien gelten wie für alle anderen Akteure. Und wenn die Frühstartrente Eltern zum Fragen bringen soll, muss es jemanden geben, der diese Fragen beantworten kann und dafür auch finanziert wird.”

Bei der Frühstartrente sieht der Verband diese Voraussetzung nicht erfüllt. Der Entwurf weist ihr eine Bildungsfunktion zu. Nach dem Regierungsentwurf zum Frühstartrentengesetz wird für die Verträge jedoch keine Beratung geschuldet, und bis zur Vollendung des 18. Lebensjahres dürfen keine Abschluss- und Vertriebskosten erhoben werden. Damit entfällt die übliche Finanzierung persönlicher Beratung genau in der Phase, in der Eltern Fragen zu Anlage, Chancen und Risiken stellen.

Außerdem fehlen quantifizierte Zielwerte und ein ausgewiesenes Budget. Die Praxis soll in der Task Force Finanzbildung verbindlich beteiligt werden. Der AfW bietet seine Mitarbeit an.

Die vollständige Stellungnahme ist unter https://afw-verband.de/positionen/stellungnahme-zum-entwurf-der-finanzbildungsstrategie-des-bundes-stand-07-09-2026/ abrufbar.

Verantwortlich für den Inhalt:

Bundesverband Finanzdienstleistung AfW e.V., Kurfürstendamm 37, 10719 Berlin, Tel: 030 / 63 96 437 – 0, www.bundesverband-finanzdienstleistung.de

Interview WMD Brokerchannel, Friedrich Andreas Wanschka mit Dr. Marco Metzler, Gründer und Geschäftsführer der Metzler Ratings GmbH, über verborgene Bilanzrisiken, die Verantwortung von Entscheidungsträgern und konkrete Unterstützung für betroffene Einrichtungen und der Bedeutung der Studie für Makler und Ruhestandsplaner.

Herr Dr. Metzler, Ihre Kurzstudie trägt den Titel „Größe schützt Beitragsgelder” und dokumentiert erhebliche Fehlanlagen bei Krankenkassen, Pensionskassen und Versorgungswerken. Was verbindet diese Fälle: riskante Produkte, fehlendes Kapitalanlage-Know-how oder eine Aufsicht, die zu spät eingreift?

Dr. Marco Metzler: Alle drei, aber in einer klaren Reihenfolge. Am Anfang steht fast immer ein kleiner Träger ohne professionelles Kapitalanlage-Management, der in der Niedrigzinsphase Rendite gesucht hat. Ihm wurde ein Produkt angeboten, das formal alle Hürden nahm: Bei Verius waren es Mezzanine-Darlehen mit 15 bis 18,5 Prozent Zins, verpackt in Luxemburger Schuldverschreibungen mit einem Rating im BBB-Bereich und einem Erwerbbarkeitsgutachten. Auf dem Papier war das anlagefähig, wirtschaftlich war es nachrangiges Immobilienrisiko. Wer das nicht durchschauen konnte, hat gezeichnet. Die Aufsicht kam erst, als die Verluste da waren. Gezeichnet und verloren haben deshalb ganz überwiegend die Kleinen.

Viele dieser Verluste stammen aus den Jahren 2023 und 2024. Warum werden sie erst jetzt bekannt?

Dr. Marco Metzler: Weil kaum jemand hinschauen konnte. Krankenkassen und Kassenärztliche Vereinigungen veröffentlichen nach § 305b SGB V nur Kurzfassungen ohne Angaben zu Geldanlagen, Zeitwerten oder stillen Lasten. Bei den Versorgungswerken ist es noch dünner: 76 der 92 von uns erfassten Werke legen ihren Jahresabschluss nicht vollständig offen, bei 40 haben wir gar keine Veröffentlichung gefunden. Bekannt geworden sind die Verluste durch die Bundestagsanfrage, durch Tagesschau, NDR, WDR, SZ und Plusminus. Dass Schäden mit bis zu zwei Jahren Verzögerung ans Licht kommen, ist selbst ein Befund. Mitglieder, die Pflichtbeiträge zahlen, erfahren aus der Zeitung, was mit ihrer Altersversorgung passiert.

Sie schätzen die stillen Lasten bei Pensionskassen und Krankenkassen im Durchschnitt auf rund 15 Prozent der Kapitalanlagen. Auf welcher Datengrundlage beruht diese Einschätzung, wie unterscheiden Sie vorübergehende Bewertungsverluste von dauerhaften Schäden, und wann wird daraus ein akutes Problem?

Dr. Marco Metzler: Die 15 Prozent sind eine Einschätzung und keine Vollerhebung, eben weil die Daten fehlen. Sie beruht auf unserer Analyse der Lebensversicherer, bei denen wir die stillen Lasten aus den Geschäftsberichten auf hochgerechnet rund 14 Prozent der Kapitalanlagen beziffert haben. Pensionskassen haben eine ähnliche Anlagestruktur mit langlaufenden Anleihen, aber weniger Puffer. Bei Krankenkassen betrifft das vor allem die langfristig angelegten Teile, etwa die Altersrückstellungen. Seit Ende 2025 sind die Zinsen weiter gestiegen, deshalb ist die Tendenz steigend.

Die Unterscheidung ist entscheidend: Eine zinsbedingte stille Last auf eine solide Bundesanleihe baut sich bis zur Fälligkeit ab. Nach HGB muss sie deshalb nicht abgeschrieben werden. Dauerhaft wird ein Schaden, wenn die Bonität des Schuldners wegbricht, also bei Nachrangdarlehen für Projekte, die nie gebaut werden. Akut wird es in zwei Fällen: wenn der Träger verkaufen muss, weil Leistungen fällig werden oder Bestände übertragen werden, und wenn die laufende Rendite den Rechnungszins nicht mehr deckt. Dann wird aus der stillen Last ein realer Verlust.

Bei Krankenkassen stehen höhere Zusatzbeiträge im Raum, bei kapitalgedeckten Vorsorgeeinrichtungen gefährdete Rentenansprüche. Welche unterschiedlichen Maßstäbe müssen deshalb für Kapitalanlage und Risikomanagement gelten, und wie lässt sich bei Pensionskassen und Versorgungswerken die notwendige Rendite erzielen, ohne die Sicherheit zu gefährden?

Dr. Marco Metzler: Dieselbe Fehlallokation führt zu drei völlig verschiedenen Rechnungen. Die großen Lebensversicherer zahlen aus der Substanz, Pensionskassen und Versorgungswerke mit dem Bestand, und die gesetzlichen Krankenkassen reichen die Verluste über den Zusatzbeitrag an ihre Versicherten durch.

Daraus folgen unterschiedliche Maßstäbe. Eine Krankenkasse ist umlagefinanziert. Ihre Einnahmen müssen die Ausgaben decken, ihre Reserven sind Betriebsmittel und keine Renditequelle. Für die GKV fordere ich deshalb eine mündelsichere Anlage mit einem abschließenden Positivkatalog: Bundes- und Länderanleihen, Pfandbriefe, einlagengesicherte Guthaben. Verbriefungen, Mezzanine und Schuldscheindarlehen an Projektentwickler gehören dort nicht hinein.

Bei Pensionskassen und Versorgungswerken wäre eine Mündelsicher-Vorgabe der falsche Maßstab, denn sie müssen langfristig mehr als den Rechnungszins verdienen. Dort geht es um eine aufsichtskonforme Anlage mit echter Streuung, Look-through auf Fonds und Verbriefungen und einem Risikobudget, das zur Substanz passt. Rendite ist erlaubt, aber nur in dem Umfang, den der Träger im Schadensfall selbst tragen kann.

Sie fordern größere Einheiten und eine gemeinsame, professionell gesteuerte Kapitalanlage. Zugleich nennt Ihre Studie erhebliche drohende Verluste bei der großen Bayerischen Versorgungskammer. Was schützt tatsächlich: Größe, Kapitalpuffer oder bessere Governance?

Dr. Marco Metzler: Die BVK ist das beste Argument für meine These, nicht dagegen. Auch große Häuser treffen Fehlentscheidungen. Der Unterschied liegt in den Folgen: Bei der BVK drohen nach Presseberichten bis zu 853 Millionen Euro Verlust aus US-Immobilien. Bei über 100 Milliarden Euro Kapitalanlagen sind das rund 0,6 Prozent, und Leistungskürzungen stehen nicht im Raum. Beim Zahnärzte-Versorgungswerk Berlin war es über die Hälfte des Vermögens. Größe allein schützt also nicht vor dem Fehler, aber sie macht ihn tragbar.

Eine Konsolidierung reduziert Risiken nur, wenn drei Bedingungen erfüllt sind. Erstens muss die aufnehmende Einheit definierte Governance- und Risikostandards erfüllen. Zweitens müssen die übertragenen Bestände vorher bewertet werden, einschließlich der stillen Lasten, damit keine Altlasten unentdeckt übernommen werden. Drittens braucht es Organe mit nachgewiesener Kapitalanlagekompetenz. Sonst werden Risiken nur zusammengelegt statt verringert.

Ihre Erhebung wirft Fragen zur Transparenz der Versorgungswerke auf, zugleich bezeichnen Sie Private Debt als nächste Risikobaustelle. Welche Informationen und Prüfungen benötigen Vorstände, Aufsichtsgremien und Mitglieder, und warum reichen Ratings oder Erwerbbarkeitsgutachten allein nicht aus?

Dr. Marco Metzler: Private Debt ist die Fortsetzung des Immobilienproblems mit anderen Mitteln: illiquide, oft nachrangig, schwer zu bewerten. Die Bafin zählt Kreditrisiken aus Private Debt zu ihren Fokusrisiken 2026, und bei den Pensionskassen lag der Anteil privater Märkte laut Bafin schon Ende 2023 bei rund 29 Prozent der Kapitalanlagen.

Ein Rating bewertet die Struktur, die man ihm vorlegt, und ein Erwerbbarkeitsgutachten prüft die formale Zulässigkeit. Beides beantwortet nicht die entscheidende Frage: Welches wirtschaftliche Risiko steckt am Ende der Kette? Dafür braucht ein Gremium den Durchblick bis zum einzelnen Schuldner und Projekt, eine unabhängige Bewertung zum Zeitwert, Angaben zur Konzentration und zum Rang der Forderung sowie eine Offenlegung aller Provisionen und Vergütungen im Umfeld der Zeichnung. Für die Mitglieder fordere ich das Minimum: einen frei zugänglichen Jahresabschluss mit einheitlichen Kennzahlen, Ad-hoc-Mitteilungen bei größeren Wertberichtigungen und ein zentrales Transparenzregister.

In mehreren Fällen werden Schadensersatzansprüche gegen Verantwortliche und weitere Beteiligte verfolgt. Wo verläuft aus Ihrer Sicht die Grenze zwischen einer vertretbaren Anlageentscheidung und einer möglichen Pflichtverletzung, und welche Unterlagen sollten betroffene Einrichtungen jetzt sichern?

Dr. Marco Metzler: Ob in einzelnen Fällen Pflichten verletzt wurden, entscheiden die Gerichte. Ich kann den betriebswirtschaftlichen Maßstab beschreiben. Eine Anlageentscheidung ist vertretbar, wenn sie auf angemessener Information beruht, im Rahmen von Gesetz und Anlagerichtlinie liegt, frei von Interessenkonflikten getroffen wurde und dem Wohl der Einrichtung dient. Das gilt auch dann, wenn sie sich im Nachhinein als Verlust herausstellt. Kritisch wird es, wenn ein Gremium ein Produkt zeichnet, das es nicht verstanden hat, wenn es keine eigene Prüfung über Rating und Gutachten hinaus gab, wenn Klumpen entstanden sind oder wenn Provisionen an Entscheidungsträger oder ihnen nahestehende Personen geflossen sind.

Sichern sollten Einrichtungen jetzt die Anlagerichtlinie in der damals gültigen Fassung, Beschlussvorlagen und Protokolle, Prospekte, Ratings und Gutachten, die Korrespondenz mit Vermittlern und Fondsgesellschaften, alle Vergütungsvereinbarungen sowie Prüfberichte und Aufsichtsschreiben. Die Fristen hängen von Anspruchsgrundlage und Rechtsform ab. Für einen Teil der Ansprüche läuft die Regelverjährung zum Jahresende 2026 ab. Das gehört sofort auf den Tisch eines spezialisierten Anwalts. Ich bin kein Rechtsanwalt, und das hier ist keine Rechtsberatung.

Viele unserer Leser sind Makler und Berater. Ihre Kunden sind Ärzte, Anwälte, Steuerberater oder Arbeitnehmer mit Betriebsrente über eine Pensionskasse. Was bedeutet Ihre Studie für die Beratung?

Dr. Marco Metzler: Die Pflichtversorgung über ein Versorgungswerk wird in der Ruhestandsplanung oft als feste Größe behandelt. Nach Berlin wissen wir, dass sie das nicht in jedem Fall ist. Berater sollten ihre Kunden ermutigen, den Jahresabschluss ihres Versorgungswerks anzufordern und auf drei Dinge zu achten: Rechnungszins gegenüber erzielter Nettoverzinsung, Abschreibungen der letzten Jahre und den Anteil illiquider Anlagen. Wer keinen Abschluss bekommt, hat damit auch eine Antwort. Bei der Betriebsrente über eine Pensionskasse gilt: Kürzt die Kasse, steht nach dem Betriebsrentengesetz zunächst der Arbeitgeber in der Pflicht. Das sollten Arbeitgeber und Berater kennen, bevor der Fall eintritt.

Was können Sie und Metzler Ratings betroffenen Krankenkassen, Pensionskassen, Versorgungswerken oder deren Trägerunternehmen konkret anbieten? Wie läuft ein Mandat ab, und welche Ergebnisse erhält der Auftraggeber?

Dr. Marco Metzler: Wir erstellen Gutachten und Sonderprüfungen zur Kapitalanlage. Auftraggeber sind Träger, ihre Aufsichtsgremien, Kanzleien, Aufsichtsbehörden und Versicherer, etwa D&O-Versicherer, die in Haftungsfällen eine unabhängige Einschätzung brauchen. Ein Mandat beginnt mit einer klaren Fragestellung, zum Beispiel: War die Anlage mit Anlagerichtlinie und gesetzlichen Vorgaben vereinbar, wie hoch sind die stillen Lasten im Bestand, oder was hat zu einem konkreten Verlust geführt? Danach werten wir die Unterlagen aus, gehen per Look-through durch Fonds- und Verbriefungsstrukturen bis zum einzelnen Engagement und bewerten die Positionen zum Zeitwert.

Am Ende steht ein schriftliches Gutachten mit belegten Feststellungen und bezifferten Ergebnissen. Gremien und Aufsicht können damit entscheiden, und Anwälte können es als Privatgutachten in ein Verfahren einbringen. Das Gericht muss sich mit einem solchen Gutachten auseinandersetzen, auch wenn es selbst einen eigenen Sachverständigen bestellen kann. Abgerechnet wird nach Zeitaufwand oder pauschal, ein Erfolgshonorar gibt es nicht.

Wie grenzen Sie Ihre gutachterliche Arbeit von Rechtsberatung und Kapitalanlage-Management ab, wie sichern Sie Ihre Unabhängigkeit, und welche drei Schritte empfehlen Sie einer Einrichtung, die heute erstmals erhebliche Risiken in ihrem Portfolio entdeckt?

Dr. Marco Metzler: Wir liefern die betriebswirtschaftliche und bilanzielle Analyse. Die rechtliche Bewertung von Ansprüchen bleibt bei den Anwälten. Wir verwalten kein Geld, vermitteln keine Produkte und nehmen keine Provisionen von Anbietern. Gutachtenmandate für Unternehmen, die wir gleichzeitig raten, übernehmen wir nicht. Und weil wir kein Erfolgshonorar nehmen, hängt unser Ergebnis nicht vom gewünschten Ausgang ab. Wer in einem Verfahren schon für eine Partei gutachtet, steht dort als gerichtlicher Sachverständiger nicht mehr zur Verfügung. Diese Trennung halten wir strikt ein.

Die drei Schritte: Erstens Transparenz schaffen, also den Bestand bis zum einzelnen Schuldner durchleuchten und realistisch bewerten, bevor jemand Entscheidungen trifft. Zweitens Beweise und Fristen sichern: Unterlagen zusammenführen und mit einem Anwalt prüfen, ob und bis wann Ansprüche geltend gemacht werden müssen. Drittens die Governance reparieren: Anlagerichtlinie, Kompetenz der Gremien und Berichtswege prüfen, Aufsicht und Mitglieder offen informieren. Wer offen informiert, verliert Vertrauen nur einmal, wer abwartet, immer wieder.

Kurzstudie „Größe schützt Beitragsgelder“

Über den Autor

Dr. Marco Metzler ist Gründer und Geschäftsführer der Metzler Ratings GmbH und verfügt über mehr als 25 Jahre Erfahrung in Versicherungswirtschaft, Rating und Kapitalmärkten. Nach Analystenstationen bei der Deutschen Bank und der UBS war er von 2002 bis 2006 Director und Lead Analyst für die deutschen Lebensversicherer bei Fitch Ratings in London. Bereits im März 2003 warnte er öffentlich, dass das Eigenkapital der Lebensversicherer „schmilzt“, und bezifferte die stillen Lasten der Branche Ende 2002 auf 45 bis 50 Milliarden Euro; in einer Stress-Test-Studie prognostizierte er 2003 den Ausfall der Mannheimer Lebensversicherung, die anschließend als erster und bislang einziger Fall von der Auffanggesellschaft Protektor übernommen werden musste. Von 2017 bis 2020 war er Finanzvorstand (CFO) der PrismaLife AG, eines der führenden Lebensversicherer Liechtensteins, verantwortlich für Finanzberichterstattung, Solvency II und Kundengelder von rund 1,2 Milliarden Euro; zuvor gehörte er bereits der Geschäftsleitung an. Seit 2020 ist er wieder im Rating- und Analysegeschäft tätig: Bei der DMSA, der heutigen Metzler Ratings GmbH, analysierte er 2021 in den Studien „The Great Reset – Evergrande und die finale Kernschmelze des globalen Finanzsystems“ (24.10.2021) und „Evergrande Report – Verluste der Fonds mit dem größten Evergrande-Exposure“ (27.11.2021) den chinesischen Immobilienkonzern Evergrande und stufte ihn als faktisch zahlungsunfähig ein – noch bevor große Ratingagenturen den Zahlungsausfall formal feststellten –, was international Beachtung fand (Studien abrufbar unter www.metzler-ratings.com). Seit 2023 veröffentlicht Metzler Ratings unter seiner Leitung Studien zu den stillen Lasten der Lebensversicherer und der privaten Krankenversicherer. Seine Schwerpunkte sind Bilanzanalyse, Corporate Finance und Ratings. Als Serial Entrepreneur verantwortet er zudem unternehmerische Projekte außerhalb des Rating- und Finanzsektors.

Über Metzler Ratings GmbH

Die Metzler Ratings GmbH (vormals DMSA) ist ein unabhängiges, auf Versicherer und Vorsorgeeinrichtungen spezialisiertes Rating- und Analysehaus im Eigentum des Metzler Family Office. Metzler Ratings bewertet Lebens- und Krankenversicherer, Pensionskassen und Versorgungswerke aus der Perspektive der Versicherten und Beitragszahler; im Mittelpunkt stehen Bilanzqualität, Substanzkraft, stille Lasten und Kapitalanlage. Zu den Veröffentlichungen zählen das LV-Qualitätsrating und Studien zu den stillen Lasten der Lebens- und privaten Krankenversicherer. Daneben erstellt Metzler Ratings Gutachten und Sonderprüfungen zur Kapitalanlage für Träger, Aufsichtsgremien, Kanzleien und Aufsichtsbehörden: zur Vereinbarkeit von Anlageentscheidungen mit den gesetzlichen und aufsichtsrechtlichen Anlagegrundsätzen, zur Bewertung stiller Lasten und illiquider Anlagen, zum Look-through auf Fonds- und Verbriefungsstrukturen sowie zu Ursachen- und Schadensanalysen als Grundlage für Regressprüfungen. Metzler Ratings finanziert sich über Siegelentgelte, Studiengebühren und Gutachtenhonorare; Gutachtenmandate für Unternehmen, die Gegenstand eines laufenden Metzler-Ratings sind, werden nicht übernommen. Eine Software zur Nutzung der Ratings für Produkt- und Konkurrenzanalysen vertreibt Metzler Ratings nicht.

Verantwortlich für den Inhalt:

Metzler Ratings GmbH, Wichertstraße 13, 10439 Berlin, Dr. Marco Metzler Geschäftsführer, Tel.: +49 (0)172 189 73 20, www.metzler-ratings.com

Mit der Anhörung am 5.Oktober 2026 im Bundestag ist die parlamentarische Beratung zur Frühstartrente in die entscheidende Phase gegangen.
Die Positionen der Sachverständigen waren erwartbar: Die Fondsbranche lobt die Verzahnung mit der geplanten Reform der privaten Altersvorsorge, Verbraucherschützer wollen das Geld am liebsten auf staatlichen Konten anlegen und private Zuzahlungen begrenzen, und aus dem Vermittlerlager kommt deutliche Kritik am Wegfall der Beratung bei den Standarddepots. Ein guter Anlass, einen Schritt zurückzutreten und einige grundsätzliche Fragen zu stellen.

Wer derzeit die Schlagzeilen liest, erfährt, der Staat „schenke” allen Sechsjährigen monatlich zehn Euro. Das ist schief. Wie jede staatliche Förderung ist auch die Frühstartrente eine Umverteilung von Steuermitteln, in diesem Fall für einen durchaus sinnvollen Zweck: die finanzielle Bildung von Kindern und ihren Eltern. Geschenkt bekommen die Bürger, die den Staat mit ihren Steuern finanzieren, jedoch nichts.

Zu Beginn ist der Umfang dieser Investition überschaubar. Im Jahr 2027 werden rund 800.000 Kinder sechs Jahre alt und damit förderberechtigt. Da nicht alle am 1. Januar Geburtstag haben, belaufen sich die Ausgaben im ersten Jahr auf lediglich rund 50 Millionen Euro, gemessen an anderen Haushaltsposten ein kleiner Betrag. Mit jedem neuen Jahrgang wächst die Summe jedoch: Bis 2039 dürften die Ausgaben auf etwa 970 Millionen Euro jährlich steigen und sich anschließend bei rund 950 Millionen Euro einpendeln. Zum Vergleich: Die Kaffeesteuer bringt dem Bund derzeit etwa eine Milliarde Euro im Jahr ein. Ein schönes Bild – mit jeder Tasse Kaffee ermöglichen wir künftig Kindern und Jugendlichen den Einstieg in Vermögensaufbau und Finanzbildung.

Martin Klein, geschäftsführender Vorstand des Votum Verbandes: „Gerade weil Finanzbildung das erklärte Ziel ist, greift ein rein beratungsfreies Modell zu kurz. Ein Depot, das sich ohne jedes Gespräch füllt, vermittelt noch kein Verständnis für Geld, Risiko und Vorsorge. Finanzbildung entsteht dort, wo Familien sich mit ihren Entscheidungen auseinandersetzen und die Folgen dieser erleben –  genau das leistet qualifizierte Beratung.“

Neben den staatlichen zehn Euro sieht der Gesetzentwurf vor, dass Eltern, Großeltern oder andere nahestehende Personen bis zu 570 Euro monatlich zusätzlich in den Altersvorsorgevertrag des Kindes einzahlen können. Bei gelegentlichen Einmalzahlungen, etwa zum Geburtstag oder zu Weihnachten mag der Beratungsbedarf geringer sein. Anders sieht es aus, wenn Eltern oder Großeltern ohne Beratung laufende Einzahlungen in einen Frühstartrentenvertrag beschließen. Dann droht eine falsche Prioritätensetzung.

Das zeigt ein Blick auf die Absicherung der Arbeitskraft. Laut der jüngsten Einkommens- und Verbrauchsstichprobe aus dem Jahr 2023 verfügt nur rund ein Viertel der privaten Haushalte über mindestens eine Berufsunfähigkeitsversicherung – ob diese im Ernstfall ausreicht, um die Familie abzusichern, ist damit noch nicht einmal gesagt. Ausreichend ist diese Quote jedenfalls nicht.

Ein Beispiel: Ein 35-jähriger Elektriker, Vater einer sechsjährigen Tochter, hat keine Berufsunfähigkeitsversicherung. In einer qualifizierten Beratung käme die Frage auf den Tisch, ob 100 Euro im Monat besser in die Frühstartrente der Tochter fließen oder in eine Versicherung, die ihm bei Berufsunfähigkeit eine Rente von 2.000 Euro monatlich sichert. Hier spricht alles für die BU-Absicherung. Ohne Beratung besteht die Gefahr, dass Eltern oder Großeltern gut gemeint für das Kind vorsorgen, während die eigentliche Absicherungslücke im Haushalt unerkannt bleibt.

Die Annahme der Politik, Verbraucher würden diesen Hebel in der Vorsorge und Existenzsicherung ohne Beratung selbst erkennen, ist illusorisch. Sie folgt einer politischen Logik, die Beratung vor allem als Kostenfaktor begreift und übersieht dabei, welchen Wert sie für die Absicherung von Familien hat.

Der Gesetzgeber sollte daher klar zwischen staatlichem Zuschuss und privater Zuzahlung unterscheiden. Für die zehn Euro vom Staat mag ein schlankes, beratungsfreies Standardprodukt angemessen sein. Wer aber dauerhaft eigenes Geld einzahlt, muss die Möglichkeit haben, sich qualifiziert beraten zu lassen, und diese Beratung muss über die Eigenbeiträge auch vergütet werden können. Sonst wird aus einem gut gemeinten Bildungsprojekt eine verpasste Chance.

Verantwortlich für den Inhalt:

VOTUM Verband Unabhängiger Finanzdienstleistungs-Unternehmen in Europa e. V., Friedrichstraße 149, 10117 Berlin, Tel: +49 (0)30 28880718, www.votum-verband.de

Der MLP Konzern erwartet für das dritte Quartal 2026 ein deutlich über dem Vorjahreswert liegendes EBIT (Q3 2025: 18,3 Mio. Euro), vor allem aufgrund deutlich höherer erfolgsabhängiger Vergütungen.
Angesichts der insgesamt sehr positiven Geschäftsentwicklung im bisherigen Jahresverlauf sowie noch zu erwartenden weiteren positiven Effekten aus dem gestiegenen betreuten Vermögen und aus den jüngsten Zinserhöhungen der Europäischen Zentralbank rechnet der MLP Konzern daher nun damit, die aktuelle EBIT-Prognose für das Gesamtjahr 2026 (Bandbreite von 100 bis 110 Mio. Euro) zu übertreffen. Vor diesem Hintergrund hat der Vorstand heute entschieden, die EBIT-Prognose für das Gesamtjahr 2026 auf 110 bis 120 Mio. Euro anzuheben.

Erfolgsabhängige Vergütungen fallen für die Wertentwicklung von Anlagekonzepten im Vermögensmanagement an und sind zu einem hohen Anteil ergebniswirksam. Der Umsatzeffekt der erfolgsabhängigen Vergütungen beläuft sich im dritten Quartal 2026 auf rund 21 Mio. Euro nach 2,8 Mio. Euro im Vorjahreszeitraum.

Die vollständigen Zahlen zur Geschäftsentwicklung für das dritte Quartal 2026 und die ersten neun Monate 2026 wird MLP planmäßig am 12. November 2026 veröffentlichen.

Verantwortlich für den Inhalt:

MLP AG, Alte Heerstraße 40, 69168 Wiesloch, Tel: 06222/308­0, Fax: 06222/3088351, www.mlp.de

Angesichts der Anhörung im Finanzausschuss des Bundestages begrüßt der Bundesverband Deutscher Versicherungskaufleute (BVK) die Einführung der Frühstartrente als wichtigen Schritt zur Stärkung der privaten kapitalgedeckten Altersvorsorge. Gleichzeitig sieht der Verband beim Gesetzentwurf der Bundesregierung erheblichen Nachbesserungsbedarf.
In seiner übermittelten Stellungnahme weist der BVK insbesondere auf die problematische Ausgestaltung der Frühstartrente als beratungsfreies Standardprodukt hin.

Der BVK unterstützt das Ziel, Kinder und Jugendliche frühzeitig an Vermögensbildung, Kapitalmarkt und Altersvorsorge heranzuführen. Kritisch bewertet der Verband jedoch die Fokussierung auf Standarddepot-Verträge sowie den faktischen Ausschluss von Beratung und Vermittlung. Dadurch werden wichtige Verbraucherinteressen, die Wahlfreiheit der Sparer, ein fairer Wettbewerb und das Ziel einer breiten Finanzbildung verfehlt.

„Die Frühstartrente ist ein richtiger und wichtiger Ansatz, um junge Menschen frühzeitig an private Altersvorsorge und die Finanzbildung heranzuführen“, erklärt BVK-Präsident Michael H. Heinz. „Finanzbildung entsteht jedoch nicht allein durch staatliche Zuschüsse oder digitale Informationen und Abschlussstrecken, sondern vor allem durch qualifizierte Beratung und persönliche Begleitung durch Vermittler. Gerade bei der Altersvorsorge sind Fehlentscheidungen oft erst Jahrzehnte später erkennbar und dann kaum noch korrigierbar.“

Besonders kritisch sieht der BVK die geplante Ausnahme von den Beratungs- und Dokumentationspflichten für geförderte Standardprodukte. Aus Sicht des Verbandes würde damit das bisherige Verbraucherschutzniveau bei langfristigen Altersvorsorgeentscheidungen deutlich abgesenkt. Das widerspricht auch dem Geist der EU-Versicherungsvertriebsrichtlinie IDD sowie dem deutschen Versicherungsvertragsgesetz (§§ 6, 61).

„Es ist absurd, dass eine Beratungspflicht bei einfachen Versicherungsprodukten gelten soll, bei der viel weitgreifenderen privaten Altersvorsorge jedoch nicht“, so BVK-Präsident Heinz.

Der BVK warnt zudem vor den wirtschaftlichen Folgen der vorgesehenen Kostenvorgaben. Die Kombination aus niedrigen Förderbeträgen, Kostendeckelung sowie dem Ausschluss von Abschluss- und Vertriebskosten könnte dazu führen, dass private Anbieter keine tragfähigen Geschäftsmodelle entwickeln können. Damit drohen Wettbewerb, Angebotsvielfalt und qualifizierte Beratung geschwächt zu werden.

Ein weiterer Schwachpunkt des Gesetzentwurfes ist die Begrenzung der staatlichen Förderung ab dem Geburtsjahrgang 2020. Der BVK fordert daher im weiteren Gesetzgebungsverfahren die Einbeziehung aller Kinder zwischen sechs und 18 Jahren und die Sicherung eines fairen Wettbewerbs zwischen den Anbietern.

„Die Frühstartrente wird nur dann ihr volles Potenzial für die Finanzbildung junger Menschen und deren Altersvorsorge entfalten, wenn sie als Einstieg in eine lebenslange Vorsorgestrategie verstanden wird“, sagt BVK-Präsident Heinz. „Und diese sollte durch eine persönliche und qualifizierte Beratung der Vermittler flankiert werden.“

Verantwortlich für den Inhalt:

Bundesverband Deutscher Versicherungskaufleute (BVK), Kekuléstraße 12, D­-53115 Bonn, Tel: 0228/22805­0, Fax: 0228/22805­50, www.bvk.de

Das Altersvorsorgedepot startet am 1. Januar 2027 und bringt mehr Kapitalmarkt, mehr Anbieter und mehr Produktvarianten in die geförderte Vorsorge.
ODDO BHF Asset Management, HdB Haus der Berater und die Bayerische sind sich im aktuellen ALTERSVORSORGE RADAR der BCA AG einig: Der Einstieg wird einfacher, der Beratungsbedarf sinkt nicht. Die BCA bereitet ihre Vermittler mit Rechner, Musteranschreiben und Fachformaten auf den Start vor.

Das Altersvorsorgedepot vereinfacht ab 2027 den Zugang zur geförderten privaten Altersvorsorge. Die Entscheidung bleibt für Kunden trotzdem anspruchsvoll. Zu diesem Ergebnis kommt der aktuelle ALTERSVORSORGE RADAR der BCA AG, der die Perspektiven von ODDO BHF Asset Management, HdB Haus der Berater und der Bayerischen bündelt.

Das Altersvorsorgereformgesetz ist beschlossen und tritt zum 1. Januar 2027 in Kraft. Für Neuverträge löst dann eine kapitalmarktorientierte Depotstruktur die bislang versicherungsgeprägte Riester-Förderung ab, bestehende Riester-Verträge können weiter bespart werden. Das Gesetz sieht unterschiedliche Risikovarianten vor, vom Depot ohne Garantie bis zu Angeboten mit Garantien. Hinzu kommen standardisierte Lösungen mit begrenzter Produktauswahl und automatischen Umschichtungen für die Rentenphase.

Mehr Wettbewerb erhöht den Wert der Beratung

Versicherer, Banken, Neobroker und digitale Plattformen konkurrieren künftig um denselben Kunden. Kosten und Leistungen werden vergleichbarer. Qualifizierte Beratung muss deshalb mehr leisten als einen Produktvergleich: Sie ordnet Kapitalmarktrisiken, Förderung, Kosten, Auszahlungsoptionen und bestehende Vorsorgebausteine ein, begleitet Kunden langfristig und dokumentiert Entscheidungen nachvollziehbar.

Die drei Partner setzen dabei unterschiedliche Schwerpunkte:

ODDO BHF Asset Management sieht durchgängige digitale Beratungs- und Abschlussstrecken, verständliche Produktkonzepte sowie Vergleichs- und Wechselservices als zentrale Voraussetzungen.

HdB Haus der Berater hebt die drei Ebenen Ansprache, Analyse und Dokumentation hervor.

Die Bayerische betont die Verbindung aus fachlicher Qualifizierung, verständlichen Beratungskonzepten und digitalen Werkzeugen.

Einig sind sich alle drei darin, dass auch standardisierte Lösungen den Beratungsbedarf nicht aufheben.

„Mehr Auswahl führt nicht automatisch zu besseren Entscheidungen. Mit dem Altersvorsorgedepot wird Altersvorsorge kapitalmarktnäher, digitaler und vielfältiger, und genau deshalb steigen die Anforderungen an Einordnung und Beratung“, erklärt Roman Schwarze, Vorstand der BCA AG. „Die BCA verbindet offene Produktzugänge mit leistungsfähigen Prozessen, fachlicher Unterstützung und persönlichem Service. Digitale Lösungen vereinfachen die Standardprozesse, damit Vermittlern mehr Zeit für Analyse, Strategie und die langfristige Begleitung ihrer Kunden bleibt.“

Rechner macht Vorsorgeszenarien sichtbar

Die BCA unterstützt ihre Vermittler schon vor dem Start. Der Altersvorsorgedepot-Rechner zeigt mit wenigen Angaben, wie Sparrate, Förderung und angenommene Rendite den langfristigen Vermögensaufbau beeinflussen, und liefert so einen verständlichen Einstieg ins Kundengespräch. Dazu kommen Webinare, das Whitepaper des ThinkTank VorsorgeVertrieb sowie kostenfreie Musteranschreiben für Kunden mit und ohne Riester-Vertrag, die sich anpassen und über das DIVA Kampagnen-Tool einsetzen lassen.

Der vollständige ALTERSVORSORGE RADAR 10/2026 steht hier zur Verfügung.  https://www.bca.de/wp-content/uploads/2026/10/1026-BCA-AV-Radar.pdf

Altersvorsorgereformgesetz: Was jetzt wichtig wird – Einordnung auf unserer Website

Auf der zentralen Themenseite der BCA AG finden Vermittler und Medienvertreter alle relevanten Informationen rund um das Altersvorsorgedepot: Produkteinordnung, regulatorische Hintergründe, operative Unterstützung und aktuelle Entwicklungen im Gesetzgebungsverfahren – fortlaufend aktualisiert.

Verantwortlich für den Inhalt:

BCA AG, Hohemarkstr. 22, D-­61440 Oberursel, Tel: 06171 91 50­100, Fax: 06171 91 50­101, www.bca.de

Die Kfz-Sparte und die Versicherungsmakler verbindet meist eine Art Hassliebe.

Für wenig Sparten benötigt man so viele Angaben eines Kunden. Bei keiner anderen Sparte ist dieser zudem derart preissensibel. Die Sparte beschert die meisten Schäden und damit auch nach Abschluss die meiste Arbeit. Und für all den Aufwand erhält man dann eine, gemessen an der Prämie, eher bescheidene Vergütung. Doch ohne geht es für die meisten Makler dennoch nicht, denn Kfz-Geschäft wird aktiv angefragt und schafft Kundenkontakte. Das macht die Sparte zum Türöffner für Cross-Selling und spätere Beratungen sowie zu einem Serviceprodukt.

Die VEMA befragte ihre Makler in ihrer jüngsten Umfrage nach deren favorisierten Anbietern der Kfz-Versicherung. Einzelrisiken, Oldtimer und Kleinflotte – wo stimmen Qualität, Preis und die Leistungsbearbeitung? Wo wurden gute Erfahrungen gemacht?

Kfz-Einzelrisiken

Itzehoer (18,22 % der Nennungen)

VHV (17.89 %)

Allianz (15,22 %)

Oldtimer

OCC (34,38 %)

Württembergische (18,16 %)

Allianz (9,86 %)

Kleinflotten

Allianz (22,18 %)

VHV (14,65 %)

Kravag (12,96 %)

Die VEMA führt in regelmäßigen Abständen Makler-Befragungen zur Produktqualität in verschiedenen Sparten durch. Im Rahmen dieser Qualitätsumfragen wurden die Partnerbetriebe der VEMA gebeten, die drei meistgenutzten Anbieter in den jeweiligen Sparten zu nennen. Mit dieser Begrenzung möchte die Genossenschaft sicherstellen, dass negative Einzelerlebnisse mit Versicherern nicht dominieren. Zu bewerten galt es die Produktqualität, die Qualität der Antragsbearbeitung sowie die Policierung. Und auch nach den Erfahrungen im Leistungsfall und der Erreichbarkeit wurde gefragt.

Die VEMA steht inzwischen mehr als 5.100 mittelständischen Partnerbetrieb mit etwa 35.000 Personen als zentrale Anlaufstelle zur Erleichterung der täglichen Arbeit zur Verfügung. Die Maklergenossenschaft zählt inzwischen zum Kreis der führenden Maklerdienstleister. Getreu dem Firmenmotto „Genossenschaft macht stark!“ schafft man mit einem ganzheitlichen Ansatz Mehrwerte für die angeschlossenen Maklerkollegen von der technischen Abwicklung, durchdachten Deckungskonzepten, bis hin zur Unternehmensoptimierung und Weiterbildung.

Die Auswertungen der Umfragen können per E-Mail unter eva.malcher[at]vema-eg.de angefordert werden.

Verantwortlich für den Inhalt:

VEMA Versicherungs-Makler-Genossenschaft eG, Unterkonnersreuth 31, 95500 Heinersreuth, www.vema-ag.de

Statement von Franz Kupfer, Product Head Professional Indemnity, D&O bei Hiscox, zum Urteil des Landesarbeitsgerichts Köln vom 31. Juli 2026 (Az. 8 SLa 603/25)
Das Urteil des Landesarbeitsgerichts Köln hat den D&O-Markt in Aufregung versetzt: Weil der Arbeitgeber die D&O-Versicherung für die Führungskraft finanziert hatte, sprachen die Richter dem leitenden Angestellten die Grundsätze der beschränkten Arbeitnehmerhaftung ab. Hiscox ordnet ein, was das für Makler und ihre Kunden bedeutet.

Entscheidend ist der vereinbarte Deckungsumfang

Das Urteil wirkt sich auf die Haftung von Personen ohne Organfunktion aus, nicht auf die Deckung. Gute Bedingungen haben schon seit Längerem einen Kreis an versicherten Personen, der weit über die Organe hinausgeht.

„Das Wichtigste zuerst: Die Entscheidung schafft nicht automatisch einen zusätzlichen ungedeckten Bereich. Nach dem veröffentlichten Sachverhalt wäre ein solcher Fall unter unseren Bedingungen versichert – sowohl leitende Angestellte als auch unmittelbare Eingriffe in den Zahlungsverkehr sind vom Personenkreis und Leistungsumfang erfasst“, sagt Franz Kupfer, Product Head Professional Indemnity, D&O bei Hiscox.

Keine unmittelbare Schadenwelle

Das Urteil ist nicht rechtskräftig: Der Vorgang ist in Revision und wird vor dem Bundesarbeitsgericht in Erfurt verhandelt (Az. 2 AZR 164/26); dort kann die Entscheidung relativiert oder revidiert werden, was gut denkbar wäre, vor dem Hintergrund, dass die Arbeitnehmer-Privilegierung bisher als hohes Gut geschützt wurde.

Dass es Entwicklungen geben kann, die zu mehr Schäden führen, schließt Hiscox nicht aus. Denkbar sind etwa Versuche von Insolvenzverwaltern, die nun ausgesetzte Privilegierung für sich zu nutzen. Allerdings sehen wir in der Schadenpraxis, dass die überwiegende Mehrheit aller Ansprüche gegen die oberste Leitungsebene eines Unternehmens gerichtet wird.

Was Makler jetzt prüfen sollten

Der konkrete Beratungsanlass liegt nicht in der Panik, sondern in einem genauen Blick auf die Bedingungen: Umfasst der versicherte Personenkreis neben Organen auch leitende Angestellte mit Zeichnungs- und Zahlungsbefugnis? Und sind unmittelbare Eingriffe in den Zahlungsverkehr mitgedeckt? Sind beide Voraussetzungen erfüllt, begründet das Kölner LAG-Urteil für sich genommen keine neue Deckungslücke. Unabhängig davon sollten Makler Ausschlüsse und Obliegenheiten im Blick behalten.

Gerade leitende und mittlere Angestellte können dennoch ohne Absicherung durch die Unternehmens-D&O bleiben, wenn Ausschlüsse greifen oder der Versicherer Obliegenheitsverletzungen geltend macht. Zusätzliche Unsicherheit schafft das Greensill-Urteil des OLG Köln (Az. 9 U 49/25): Danach kann eine D&O-Police infolge arglistiger Falschangaben beim Vertragsabschluss insgesamt unwirksam sein – und damit auch der Versicherungsschutz gutgläubiger Personen entfallen. Die Entscheidung ist allerdings noch nicht höchstrichterlich geklärt.

„Wer seine Absicherung nicht allein von der Unternehmens-D&O abhängig machen möchte, sollte auch eine persönliche D&O in Betracht ziehen. Sie kann insbesondere für das mittlere Management und leitende Angestellte eine sinnvolle Ergänzung sein und ist im aktuellen Marktumfeld zu vergleichsweisen günstigen Konditionen erhältlich. Voraussetzung ist, dass die versicherte Person bei Antragstellung vollständige und wahrheitsgemäße Angaben macht“, sagt Kupfer.

Verantwortlich für den Inhalt:

HISCOX, Deutschland, Arnulfstraße 31, D-­80363 München, Tel: 089/5458010, Fax: 089/54580111, www.hiscox.de

Neues Führungsteam steht – Makler-Markt als Wachstumschance
Zum 1. Oktober 2026 übernimmt Janis Bartels (36) die Leitung des Maklervertrieb Nord bei der INTER Versicherungsgruppe.

Bartels wird mit seinem zehnköpfigen Team die Marktposition der INTER bei Makler, Pools und Vertrieben in Norddeutschland stärken. Er berichtet an Fabian Ober, Bereichsleiter der Makler- Organisation. Bartels verfügt über langjährige Führungs- und Vertriebserfahrung in der Versicherungswirtschaft. Er war in verantwortlichen Führungspositionen bei CHECK24, wefox, LKH, CLARK und zuletzt als Director Sales Insurance bei Verivox tätig.

„Mit Janis gewinnen wir eine erfahrene Führungspersönlichkeit, die traditionelle Versicherungswerte mit modernen Vertriebsansätzen verbindet. Seine nachgewiesenen Erfolge im Aufbau erfolgreicher Vertriebseinheiten und seine hohe Partnerorientierung werden unseren Maklervertrieb nachhaltig bereichern“, sagt Fabian Ober.

Bartels folgt auf Ingo Ternes, der das Unternehmen in gegenseitigem Einvernehmen verlassen hat.

Mit neuem Führungsteam in die Zukunft

Mit Ober (bei der INTER seit Januar 2026), Bartels und dessen Pendant als Leiterin des Maklervertriebs Süd, Nadine Schmidhuber (seit August 2026), hat die INTER das Führungsteam ihrer Makler- Organisation somit neu aufgestellt.

Die INTER sieht den Makler-Markt als wichtigen Hebel für ihre Wachstumsziele. Durch die Vertiefung bestehender Verbindungen und Neuanbindung produktiver Partner soll das Neugeschäft in den drei Sparten Kranken, Leben und Komposit skaliert werden. Außerdem möchte die INTER als verlässlicher Partner für Bestandsübernahmen auftreten.

Verantwortlich für den Inhalt:

Inter Versicherungen, Erzbergerstr. 9­15, D­-68165 Mannheim, Tel: 0621/427­427, Fax: 0621/427­944, www.inter.de

Die Zusammenarbeit soll den Zugang zu Digital Assets und Kryptowertpapieren deutlich verbessern.


Die Fondsbörse Deutschland Beteiligungsmakler AG und die Gubbi AG bauen ihre Zusammenarbeit aus. Dabei geht es um den GDX Primary Market, eine Marke der Gubbi AG, über den Digital Assets und Kryptowertpapiere für den professionellen Finanzmarkt zugänglich gemacht werden. Neben einer vertrieblichen Kooperation sollen mit Hilfe der Fondsbörse bisher weitgehend illiquide Digital Assets im Zweitmarkt einfacher handelbar werden.

Die Fondsbörse Deutschland Beteiligungsmakler AG ist seit vielen Jahren im Zweitmarkt für Alternative Investments etabliert und agiert unter dem Dach der BÖAG Börsen AG, der Trägergesellschaft der Börsen Düsseldorf, Hamburg und Hannover. Über die Kooperation kann die Fondsbörse ihren mehr als 700 Vertriebspartnern außerdem einen erweiterten Zugang zum GDX Primary Market anbieten – verbunden mit attraktiven Konditionen, zusätzlichem Service und professioneller Vertriebsunterstützung.

Gubbi verfügt über Anbindungen an einen der größten Maklerpools Deutschlands sowie an verschiedene IT- und Finanzdienstleister. Die Kooperation mit der Fondsbörse ergänzt diese bestehenden Strukturen perfekt.

Tobias Eckl, CEO der Gubbi AG: „Die Kooperation mit der Fondsbörse ist für uns nicht nur ein wichtiger Schritt, um die Reichweite des GDX Primary Market deutlich zu erhöhen. Wir erzielen dadurch auch eine deutlich verbesserte Handelbarkeit unserer Digitalen Assets via Zweitmarkt. Entscheidend ist aus unserer Sicht, dass Finanzberater und Anleger einen qualitätsgesicherten und professionellen Zugang zu diesen Produkten erhalten.“

Alex Gadeberg, Vorstand der Fondsbörse Deutschland Beteiligungsmakler AG: „Digital Assets entwickeln sich zunehmend zu einem festen Bestandteil des professionellen Kapitalmarkts. Für die Fondsbörse eröffnet die Zusammenarbeit mit Gubbi den Zugang zu einer neuen Generation digitaler Kapitalmarktprodukte. Im Fokus stehen dabei insbesondere Digital Assets und Kryptowertpapiere, die über den GDX Primary Market in bestehende Vertriebsstrukturen integriert werden können.“

Durch die neue Zusammenarbeit entsteht eine Verbindung zwischen Infrastruktur, etabliertem Finanzvertrieb, digitalem Kapitalmarkt und reguliertem Zweitmarkt. Für Finanzberater soll so der Zugang zu hochwertigen Digital Assets und Kryptowertpapieren einfacher, schneller und professioneller werden.

Das gemeinsame Ziel: Digital Assets mit etablierten Partnern, qualitätsgesicherten Produkten, leistungsfähigen Service und verbesserter Handelbarkeit noch stärker im professionellen deutschen Finanzvertrieb zu verankern.

Fondsbörse Deutschland Beteiligungsmakler AG:

Unter der Dachmarke Zweitmarkt.de betreut die Fondsbörse Deutschland Beteiligungsmakler AG seit 2004 als Pionier und Marktführer den Handel mit geschlossenen Fonds an der Fondsbörse Deutschland und hat in dieser Zeit über vier Milliarden Euro Nominalkapital erfolgreich vermittelt. Die Initiatoren-unabhängige Handelsplattform wird von der BÖAG Börsen AG, der Trägergesellschaft der Börsen Düsseldorf-Hamburg-Hannover, betrieben.

Anleger können über die Fondsbörse Deutschland Anteile von rund 4.500 geschlossenen Fonds (Immobilien-, Schiffs-, Lebensversicherungs-, Private Equity- und andere Spezialfonds) handeln. Der Handel vollzieht sich bei Zweitmarkt.de an der Fondsbörse Deutschland transparent auf Basis einer strengen Marktordnung und unter börsenseitiger Handelsüberwachung.

Die Fondsbörse Deutschland Beteiligungsmakler AG ist ein zugelassenes Wertpapierinstitut und bei der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) unter der ID 129360 geführt.


Verantwortlich für den Inhalt:

Fondsbörse Deutschland Beteiligungsmakler AG, Kleine Johannisstraße 4, 20457 Hamburg, Telefon: +(49) 40 480 920 0,Telefax: +(49) 40 480 920 99, www.Zweitmarkt.de

  • Die neue KI-Lösung automatisiert Neuabschlüsse von Sachversicherungsverträgen sowie wiederkehrende Prozesse im Versicherungsvertrieb und unterstützt Vermittler im Tagesgeschäft.
  • Dabei werden die bestehende Technologieplattform von Jung, DMS & Cie. und die umfassende Datenbank von MORGEN & MORGEN mit den Möglichkeiten moderner generativer künstlicher Intelligenz verknüpft.
  • Die KI-Lösung soll nicht den Vermittler ersetzen, sondern ihm mehr Zeit für die professionelle Beratung seiner Kunden geben.

Die JDC Group AG treibt die Digitalisierung des deutschen Versicherungsvertriebs weiter voran und bringt einen KI basierten Agenten für Versicherungsvermittlung auf den Markt. Die neue Technologie kann definierte Prozesse wie Neuabschlüsse von Sachversicherungsverträgen oder Kundenrückfragen eigenständig bearbeiten und unterstützt Versicherungsvermittler bei wiederkehrenden Aufgaben.

Der KI-Agent verbindet die bestehende Technologieplattform von JDC und die MORGEN & MORGEN-Datenbank mit den Möglichkeiten moderner generativer künstlicher Intelligenz. Ziel ist es, einfacher Neugeschäft zu generieren, administrative Tätigkeiten zu automatisieren, Informationen intelligent zu verarbeiten und Vermittler bei der Betreuung ihrer Kunden zu entlasten. Dabei steht nicht die Ersetzung des Vermittlers, sondern die intelligente Unterstützung und Automatisierung von Prozessen im Mittelpunkt.

Der neue Agent soll zunächst für ausgewählte Anwendungsfälle eingesetzt und anschließend sukzessive um zusätzliche Funktionen erweitert werden. Durch die Integration in das bestehende JDC-Ökosystem können dabei vorhandene Daten, Prozesse und Schnittstellen genutzt werden. Er steht zunächst internen Teams zur Verfügung und soll nach der erfolgreichen Einführung den Maklern vorgestellt werden.

Konkrete Anwendungsfälle der JDC KI-Tools sind unter anderem:

  • Automatisierter Vertragsabschluss:

Der KI-Agent liest Online-Leads und Kundennachrichten ein, erkennt deren Inhalt und bietet Kunden automatisch eine passende Vertragslösung an. Er kann bei Sachversicherungsverträgen (zunächst Rechtsschutz, später alle Sparten) ohne weiteres menschliches Eingreifen die Kundenkommunikation inklusive Abschluss übernehmen.

  • Vertragsanalyse:

Versicherungsunterlagen zu bestehenden Verträgen können automatisiert analysiert und relevante Vertragsinformationen, Fristen, Änderungen oder Handlungsbedarfe identifiziert werden.

  • Kundenanfragen:

Der Agent kann eingehende Kundenanfragen verstehen, Informationen aus den vorhandenen Systemen zusammenführen und vorbereitete Antworten bzw. nächste Prozessschritte erzeugen.

  • Vertragsänderungen:

Bei Änderungswünschen – beispielsweise bei Adress-, Bank- oder Kontaktdaten – kann der Agent die notwendigen Informationen erfassen, den Vorgang vorbereiten und definierte Folgeprozesse anstoßen.

  • Wiedervorlagen und Bestandsmanagement:

Die JDC-KI erkennt Handlungsbedarfe und Fristen und kann selbstständig Wiedervorlagen oder Folgeaktivitäten initiieren.

Mit der Einführung des KI-Agenten sowie weiterer KI-Systeme unterstreicht JDC ihren Anspruch, technologische Innovationen frühzeitig für den Versicherungs- und Finanzvertrieb nutzbar zu machen und die Effizienz sowie Skalierbarkeit digitaler Vermittlungsprozesse weiter zu erhöhen.

„Mit unseren KI-Tools machen wir künstliche Intelligenz im Versicherungsvertrieb konkret nutzbar. Wir schaffen damit einen digitalen Mitarbeiter, der Aufgaben selbstständig bearbeiten kann und unseren Vermittlern mehr Zeit für das Wesentliche gibt: die Beratung ihrer Kunden“, sagt Dr. Sebastian Grabmaier, CEO der JDC Group AG. „Damit gehen wir einen weiteren wichtigen Schritt bei der Digitalisierung des Versicherungsvertriebs. Künstliche Intelligenz wird zunehmend zu einem praktischen Werkzeug im Arbeitsalltag von Vermittlern – und genau hier setzen wir an.“

„Wir erleben gerade den Übergang von klassischen Plattformlösungen zu intelligenten Systemen, die nicht nur Informationen bereitstellen, sondern Aufgaben selbstständig ausführen können. Das macht unsere Plattform noch skalierbarer. Wir können steigende Volumina effizient verarbeiten, unsere Partner gezielt entlasten und gleichzeitig die Qualität im Kundenservice sichern“, ergänzt Dr. Ramona Evens, COO der JDC Group AG.

Verantwortlich für den Inhalt:

JDC Group AG, Söhnleinstr. 8, 65201 Wiesbaden, Tel: +49 0611 – 33 53 22 00, www.jdcgroup.de

Die Netfonds AG (ISIN: DE000A1MME74) steigerte im ersten Halbjahr 2026 ihre Nettoerlöse um 36,0 % auf 30,9 Mio. EUR (H1 2025: 22,7 Mio. EUR). Der Brutto-Konzernumsatz stieg um 27,8 % auf 156,3 Mio. EUR.

Das EBITDA erhöhte sich auf 10,6 Mio. EUR (H1 2025: 4,8 Mio. EUR), die EBITDA-Marge bezogen auf den Nettoumsatz auf 34,5 % (H1 2025: 21,0 %). Das EBIT lag bei 7,3 Mio. EUR (H1 2025: 2,6 Mio. EUR), das EBT bei 7,2 Mio. EUR (H1 2025: 2,0 Mio. EUR).

Alle Bereiche der Netfonds Gruppe haben zum Wachstum beigetragen. Deutlich überproportional entwickelte sich der Bereich Investment, dessen Bruttoerlöse um rund 38 % stiegen. Ertragsseitig profitierte die Gruppe vom weiterhin dynamischen Wachstum der Assets under Management in Vermögensverwaltung und Fondsmanagement. Die Assets under Administration beliefen sich zum 30. Juni 2026 auf rund 35,5 Mrd. EUR (H1 2025: 29,9 Mrd. EUR), davon rund 5,7 Mrd. EUR Assets under Management.

Ausblick für das Geschäftsjahr 2026

Die Geschäftsentwicklung im ersten Halbjahr stimmt den Vorstand für das Gesamtjahr zuversichtlich. Für das Geschäftsjahr 2026 prognostiziert der Vorstand auf Konzernebene weiterhin einen Brutto-Konzernumsatz von 310 bis 325 Mio. EUR sowie einen Nettoumsatz von 58,5 bis 61,0 Mio. EUR. Das EBITDA soll bei 16,0 bis 18,0 Mio. EUR liegen, das EBIT bei 9,0 bis 11,0 Mio. EUR und das EBT bei 7,0 bis 9,0 Mio. EUR. Die Assets under Administration sollen auf über 35 Mrd. EUR, die eigenen Assets under Management auf über 6 Mrd. EUR steigen.

Auf Basis des ersten Halbjahres geht der Vorstand davon aus, diese Prognose zu erreichen und bei den Ergebniskennzahlen voraussichtlich zu übertreffen, vorausgesetzt, die Kapitalmärkte entwickeln sich weiterhin stabil. Die Zielmarke für die Assets under Administration wurde zum 30. Juni 2026 bereits überschritten.

Stand der Übernahme durch Warburg Pincus

Die Angebotsphase des öffentlichen Erwerbsangebots endete am 20. April 2026. Das Closing der Transaktion ist nach Erteilung der erforderlichen aufsichts- und wettbewerbsrechtlichen Genehmigungen bis Ende 2026 vorgesehen. Im Zuge des Closings ist geplant, die Aktien der Netfonds AG vom Handel im Freiverkehr zu nehmen (Delisting).

Die Netfonds Gruppe ist eine führende Plattform für Administration, Beratung und Regulierung für die deutsche Finanzindustrie. Unter der Marke finfire stellt das Unternehmen seinen Kunden und Partnern eine cloudbasierte Technologieplattform zur kompletten Abwicklung und Administration der Geschäftsvorgänge zur Verfügung. Kunden von Netfonds profitieren somit von einer der modernsten Softwarelösungen am Markt, die den Beratungsprozess deutlich vereinfacht, sicher gestaltet und zielgruppengenaue Beratung ermöglicht. Die Aktie der Netfonds AG ist im m:access der Börse München gelistet und über XETRA handelbar.

Verantwortlich für den Inhalt:

Netfonds AG, Heidenkampsweg 73, 20097 Hamburg, Tel: 040/8 222 67­0, Fax: 040/8 222 67­100, www.netfonds.de